 决战时空
4 条动态
8.18日观察最强分类指数科创100。
1)关于上证指数日线数浪。在8.9日 v+视频我文字摘要这样写道:“7)标准数浪 上证已经日线已经不是5浪下跌,1浪低点与4浪不能重叠;”,错别字我都没改,这是波浪理论常识,你既然数浪就要尊重波浪理论的基本精神。
2)科创100指数 跌的最猛的,涨的也最猛。
7月底的时候V+里我重点 讲了科创100这个分类指数,且没说别的。它不一定是最好的,但当时跌的是最猛的分类指数,没有之一,短期直接腰斩。回头看也是反弹力度最大的。近几日关注观察这个指数强弱,创业板也要细分看。国产链与国际链;科创100指数 是国产链。
3)今日关注9:55分 1分钟 白13;
不要失去了时代的红利与馈赠。买股票跟买衣服一样,别相信经典永流传。衣服过时还能穿,股票过季了都没人要,哈哈。 我周末视频就没点评过几只票,但点评了股王,长鑫科技,技术分析3.0看他特殊在哪?低位有可爱的小粉5.哈哈。毕竟是新上市的新款,哈哈。今日大涨12%,我就是渣男,喜新厌旧。哈哈。 赢钱是其次,不要失去了时代的红利与馈赠。与时代同呼吸共命运。编者按:茅台今天大跌,其他我什么也没说、
级别划分非常重要。恒生指数今早直接跳空高开,我用技术分析3.0的粉色5直接给你实证了顶底存在精确的数学关系,这些过去只是传说。 我上周一8.10日直接从趋势的角度说了上周没有重要时间,但我分别提前给8.11日的调整(15分钟周期调整),以及8.13日的调整(30分周期调整)划分了级别。今日指数创新高。证实了这种级别划分的正确。从交易的角度你划分清楚级别,就可忍受上周的短期震荡,从而跟随住趋势。技术分析3.0 严格定量定义了 推动与衰竭,并用于正确的级别划分。
8.17日 -8.21日本周重要。关注8.19日
1)8月总体走势我说过两句话,自己去看;前半句已经实现,后半句还没来。
2)本周重要。最早我7.26日 就提到8.18日这个时间,因为技术分析3.0 青1+青11 所在的时间是8.18日;
3)交易是连续的过程,我预判a股也是连续的过程。其中的观点一以贯之,没什么前后矛盾的地方,这是基本的逻辑。自7.20日以来,到本周,你没看到我任何看空的言论。期间强调了指数之间的7.20日与7.30日的差异,8.5日早上预判了上证3847的向上突破以及连续预判了5分钟的到8.10日的5波向上攻击。并精准数浪。
4)本周重要,重要在于自低点上升以来的主要上升部分且用技术分析3.0看确定的上涨部分预计即将完成。
5)预计19日 处于相对的高位。注意我一直说的是8.18日 考虑到其他指数 我将时间修正到8.19日,这不影响你之前的交易,属于顺延。
其中8.19日 关注中午前后,大致;
6)关于上周末我提到的60分钟衰竭。修正的原因是上证指数76 在8.18日 其他指数在8.19日,这其后市场60分钟进入衰竭;
7)下一个时间在下周星期四 ,技术分析3.0中的日线绿13。这不是什么好事。技术分析3.0中的时间自带高低方向属性。
8)今日8.17日 关注14:15分左右;
9)观察确认:市场由强转弱,首要要观察的强势指数以及行业先行走弱,如创业板;
10)关于恒指:我上周曾用技术分析3.0 顶底对应,粉色5预判了恒生指数的60分钟b浪高点下跌,并预判恒生指数8.14日下午(星期五)以及8.17日早盘处于相对的低位(实际的情况是恒指8.14日15:30最低),这个时间可用于空头平仓,不意味着直接可以反手做多,我不保证连续跟踪恒生指数。我在给你实证顶底存在精确的数学关系。
11)没有任何仓位建议,因为分化,且站在不同时点看现在,对错都不一样。
 咸人丙
4 条动态
广义差不多有1.4亿从事为人民服务事业,还有千军万马在考公,争相去当服务员背后的数据原因。老牛我公开嘲讽现在去考公的人群,类似7月1号去买科创板。
引用:@咸人丙:记完几笔图表,再记一笔7月央行的宏观数据吧,简单归纳一句话,社融结构性失能:除了政府以外的市场主体都没有积极性。
记完几笔图表,再记一笔7月央行的宏观数据吧,
简单归纳一句话,社融结构性失能:除了政府以外的市场主体都没有积极性。
微盘股指数4日线趋势越过分界线。2日线接近褐色线,MACD白线过0轴。微盘股提前调整提前见底反弹,接下去的任务是判断这里是否形成b浪反弹顶部区域。如果是b浪顶,特征大致会有风格切换,即存量拥挤度加大。反之,继续良性轮动,反弹持续度相对较大。
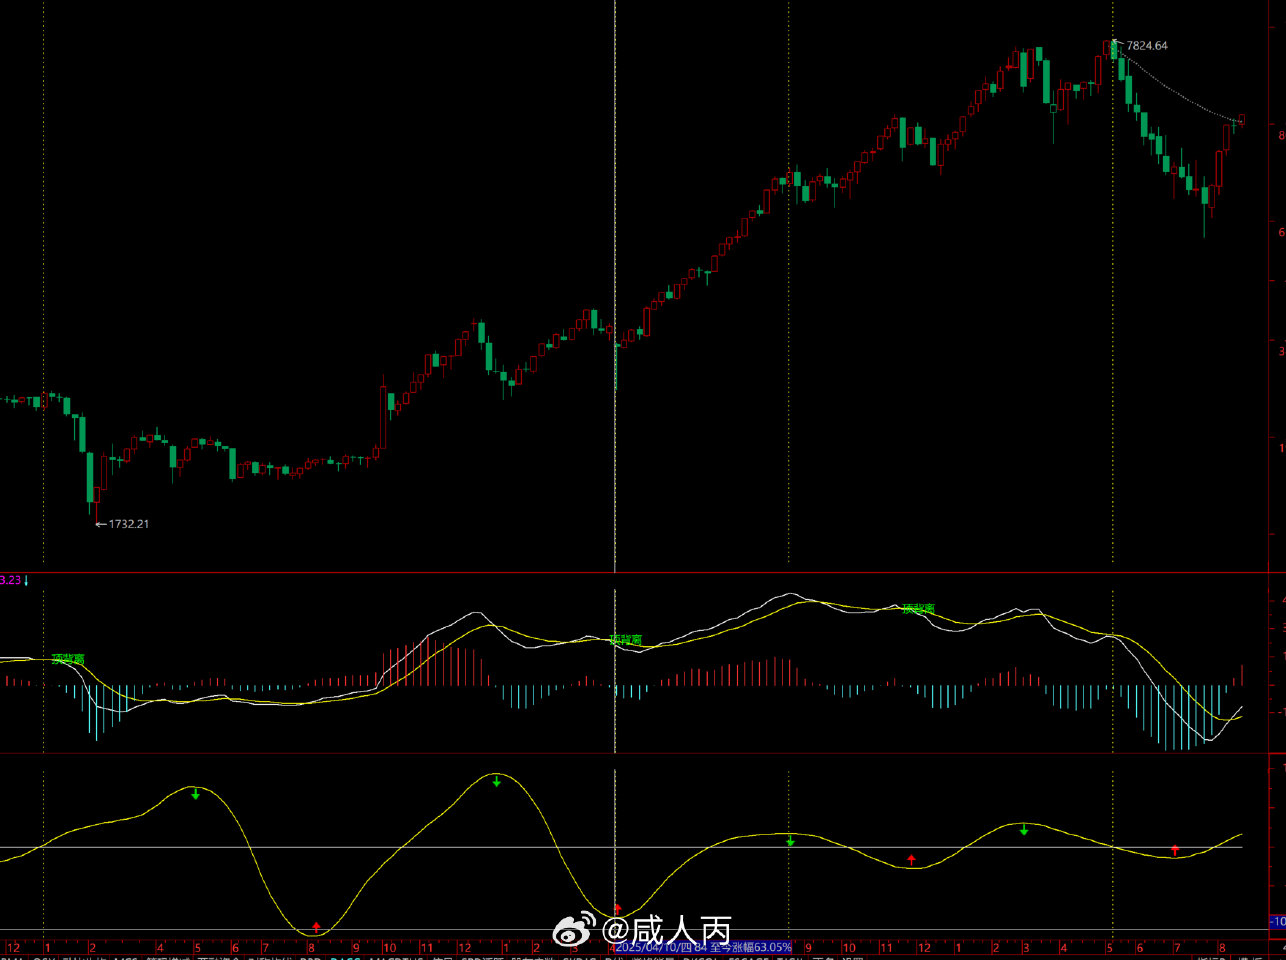
没涨的,耐心等到9月。尤其是那些长坡厚雪的大一浪,涨幅不大,二浪低位有许多有明显的资金吸筹建仓痕迹。这样的票也有不少。9月-10月有些应该能走强。
 lymdz股市预测
2 条动态
吹牛把货拿出来
8月4日我给了半导体何时何价,当日开涨,到昨日大涨,博友大幅跑赢指数。我是在3日大跌时买,图再贴一遍,既然是吹牛皮就要吹到家。
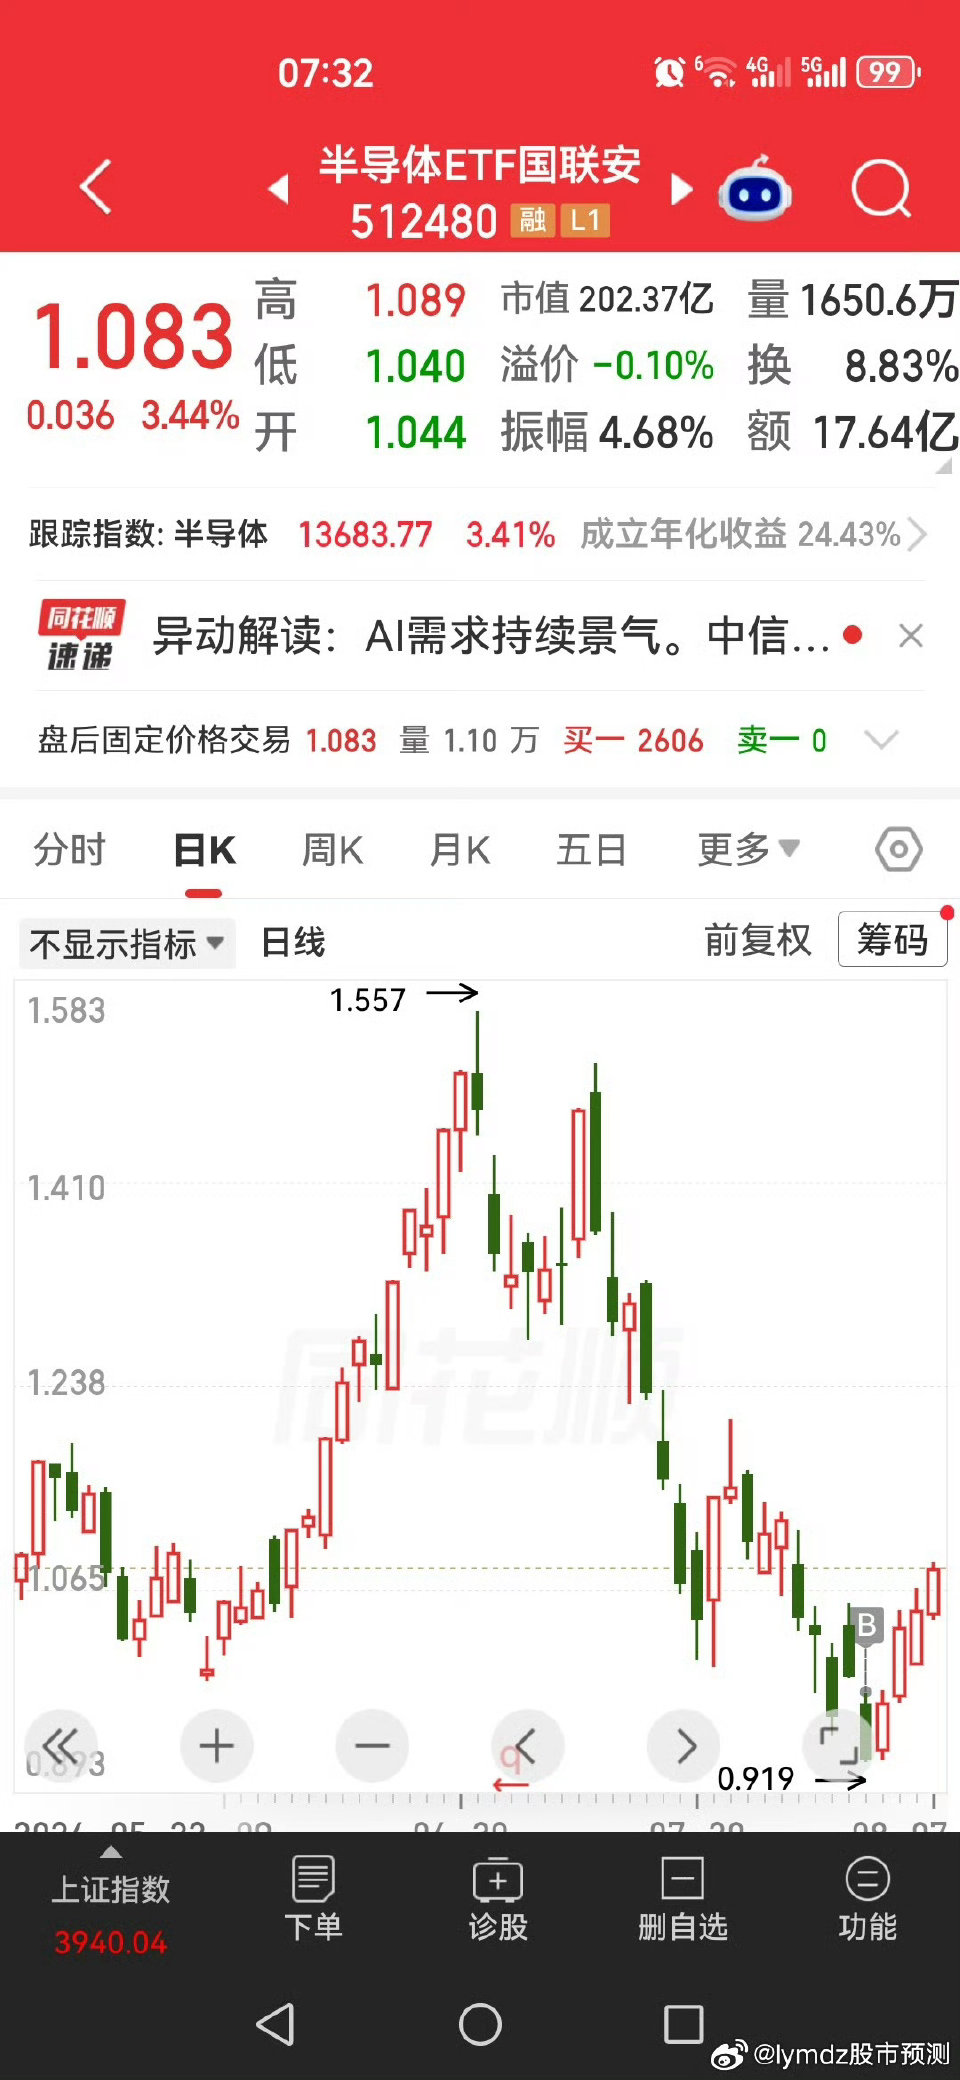
要比吹牛皮,看看谁是明确说7月1日半导体开开始下跌的?
引用:@lymdz股市预测:我发表了头条文章:《2026年7月份预测回顾和8月份预测及应对策略》
头条文章全文(阅读数:6462):2026年7月份预测回顾和8月份预测及应对策略
7月份整体情况还是复杂的,期间做了很细的预测和应对,重心放在个股上面。7月预测探底3927附近然后震荡向上,实际探底过程延后,在半导体科技类带动下,下跌幅度也遇恐慌出现极端情况,探3741低点后才起稳震荡,行业分化严重,大盘涨跌节奏预测正确。
个股方面,市场分化严重,半导体正如预测从7月1日日线高点持续大跌,而吃的一类酒水餐饮零食消费类、包括药类整个7月都震荡向上反弹,延续了6月份的预测成果。7月份关注的生物制药、养殖消费类、T+0类都实现持续反弹。
恒生科技在6月26日确认最低点后稳步向上,相对获利较好。当时6月26日最低点时,说实在的我是犹豫要不要公开说的,后来再三考虑,信我的V+用户会信,不信的人即便你告诉他,他也不会信,所以还是公开说了最低点,也成为了经典中经典。
7月重要的是通过时空动态平衡系统分时共振选股,7月13日、21日、23日、29日成功抄底4只个股。7月7日中东土豪沙特PK不成功,观察3天创新低0.001被踢出观察对象。
6-7月是个股风格切换分水岭,重点回顾一下半导体的预测与确认过程,看附图。
8月份预测及应对策略已出。年度预测跟踪8月1日已经单独发送年度V+用户。订阅年度V+用户同时享有全年每个月V+用户权益。
附图:7月预测图、7月预测回顾、半导体的预测与确认过程、8月份预测及应对策略。
8月份预测及应对策略:8月份非常重要,你一定要看。重要的话只说一次,爱听不听。
(以下内容仅V+可见)
8月份预测及应对策略:8月整体呈现震荡探底到8月12日,从3741看这里又是震荡向上。到月底目标高度4150,主要还是看科技类反弹力度,以时间为主。8月底这个高点非常重要,是日线、120、90、60分钟级别共振高点。
个股分类区别对待,半导体科技类自7月1日下跌以来,目前各个分时运行在各自下跌周期内,会有各周期内反弹,短期内没有共振低点时间。超跌低位股反弹回落后将继续反弹。金融证券板块超跌按照预测低点启动反弹。
因为各板块不能形成低点合力,重点还是关注盘中确认分时共振个股低点。
(以下内容仅V+会员可见)
 陈同辉-宏观策略
12 条动态
投研笔记---光库科技 2026H1
赞 7
投研笔记---英伟达介入AI工厂土地、电力与厂房(LPS)环节:PORTS-Pike交易解读
投研笔记----芯原股份
投研笔记--可插拔 → NPO → CPO:单通道价值量迁移图谱
分享图片
赞 6
投研笔记--华勤技术
赞 5
ABF膜交流要点
赞 9
2026年8月17日(周一)复盘报告

赞 9
盘面三个重要点
赞 13
完美的一天
茅台这份半年报, 把资金赶往科技了
投研笔记--联瑞新材(688300)2026年半年报解读
赞 6
 lemon1688
3 条动态
有网友问指标有没有参考某老师的3.0指标,某3.0指标没有见过也没有用过,因此不做评论,该指标是自行设计,尚在试用期。
引用:@lemon1688:$科创50 sh000688$ ,日线分析。8月份关注8月18日或8月26日附近。股票超话上证指数超话A股超话#未来时间窗#
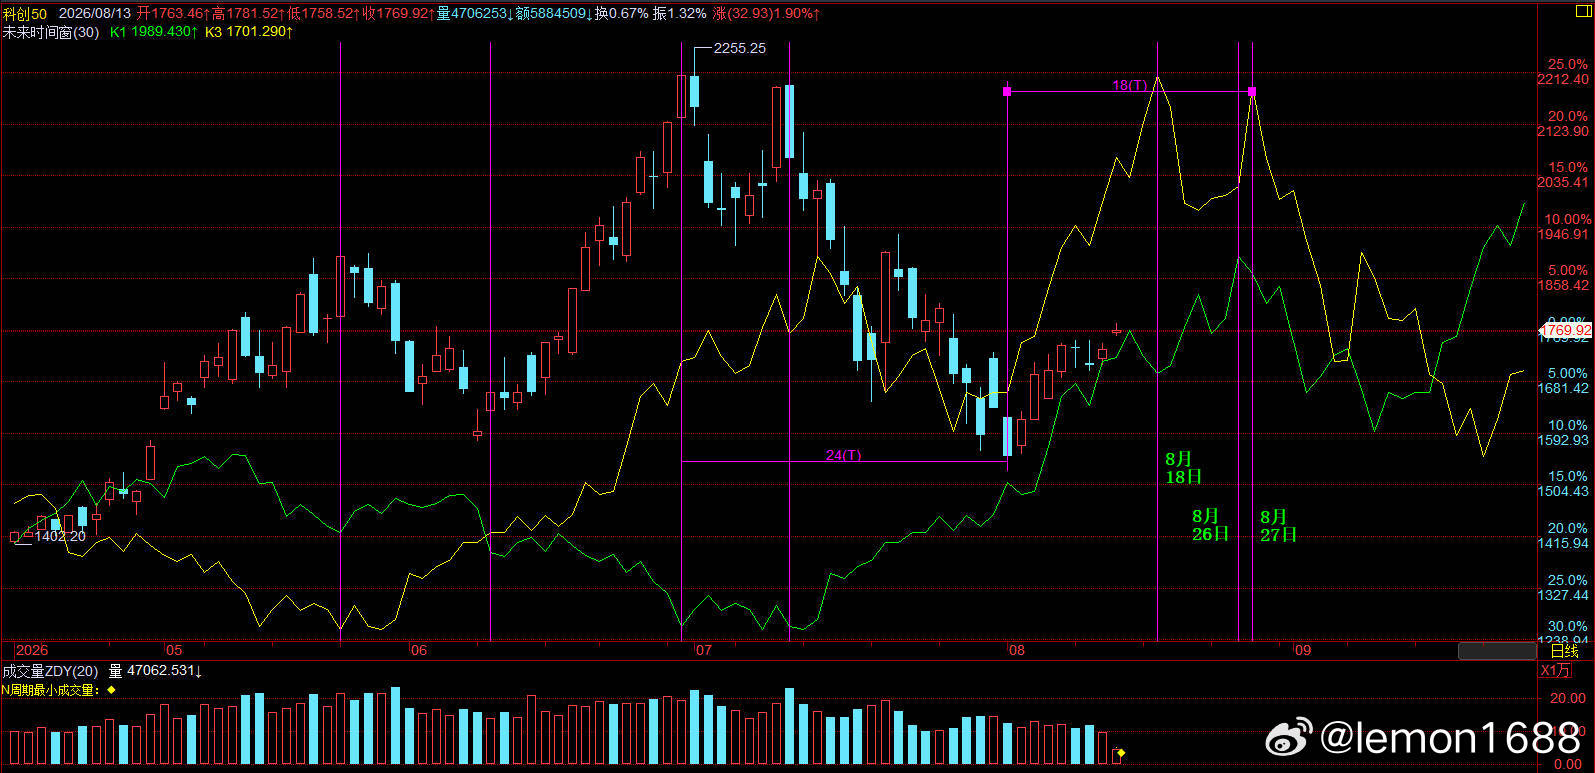
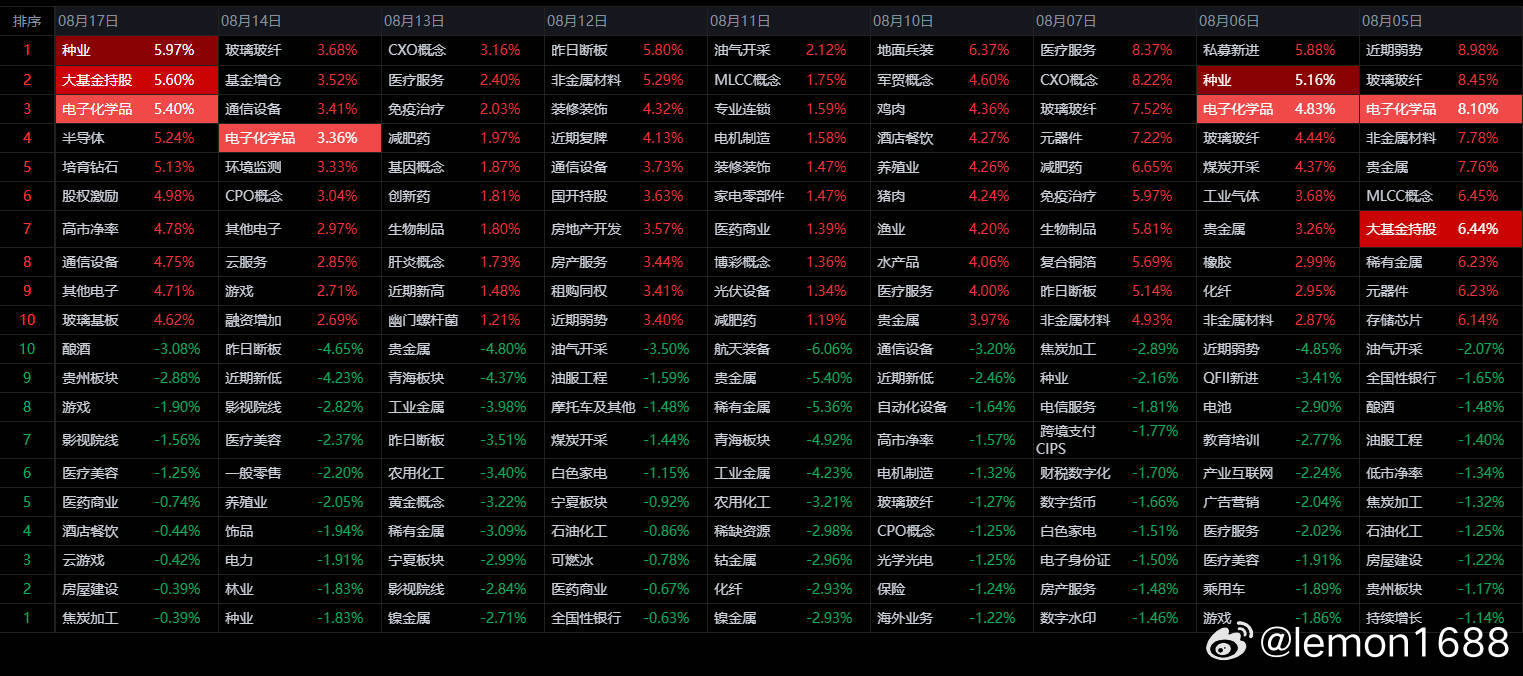
8月17日收盘简报【ai版】:科技主线全面强化,半导体/存储/光模块(CPO)三大方向共振,市场放量普涨,情绪由"分歧"转向"进攻"。 全市场110只涨停,科创50大涨4.14%、创业板指大涨3.14%,主线清晰且具强催化支撑,是近期最强的一次风险偏好修复。但需注意——大涨后情绪已趋近短期高点,明日若高开需警惕高低切换与获利兑现。#A股[超话]##股票[超话]##上证指数[超话]#
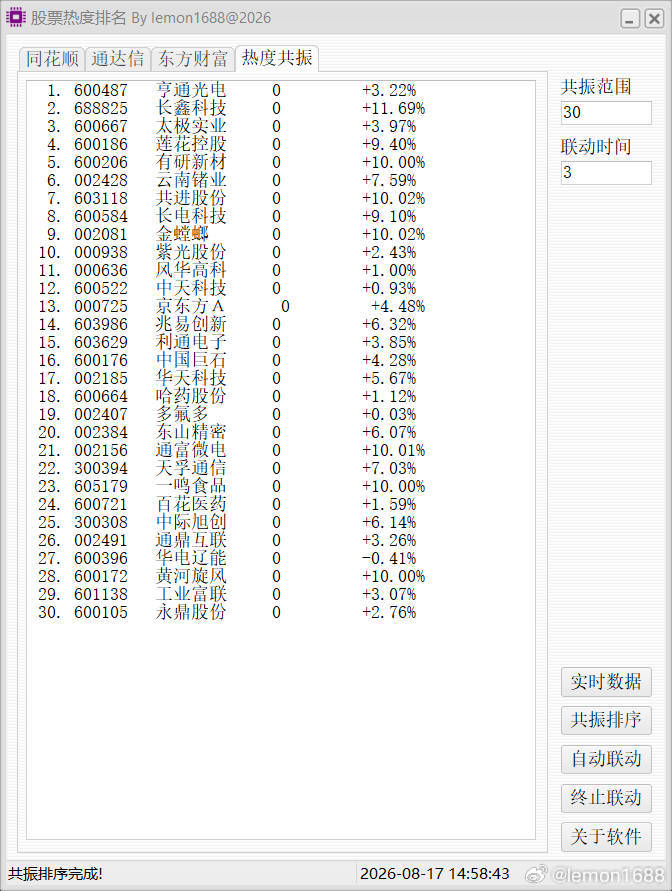
股票热度排名共振版,周末上传的同花顺数据获取的接口更新慢,修正了接口,通达信和东方财富接口正常,需要的重新下载,下载地址见评论区。
 指尖上的缠浪
3 条动态
波浪的严谨,4与1不重叠。所以日线4258下跌到3741结束。
波浪的严谨,4与1不重叠,所以3741反弹这里可以看为60分钟5浪。
短线卖在60分钟5浪背离。中线这里是一个60分钟趋势上升。因为第一波走了5浪推动,所以整体是一波新生。
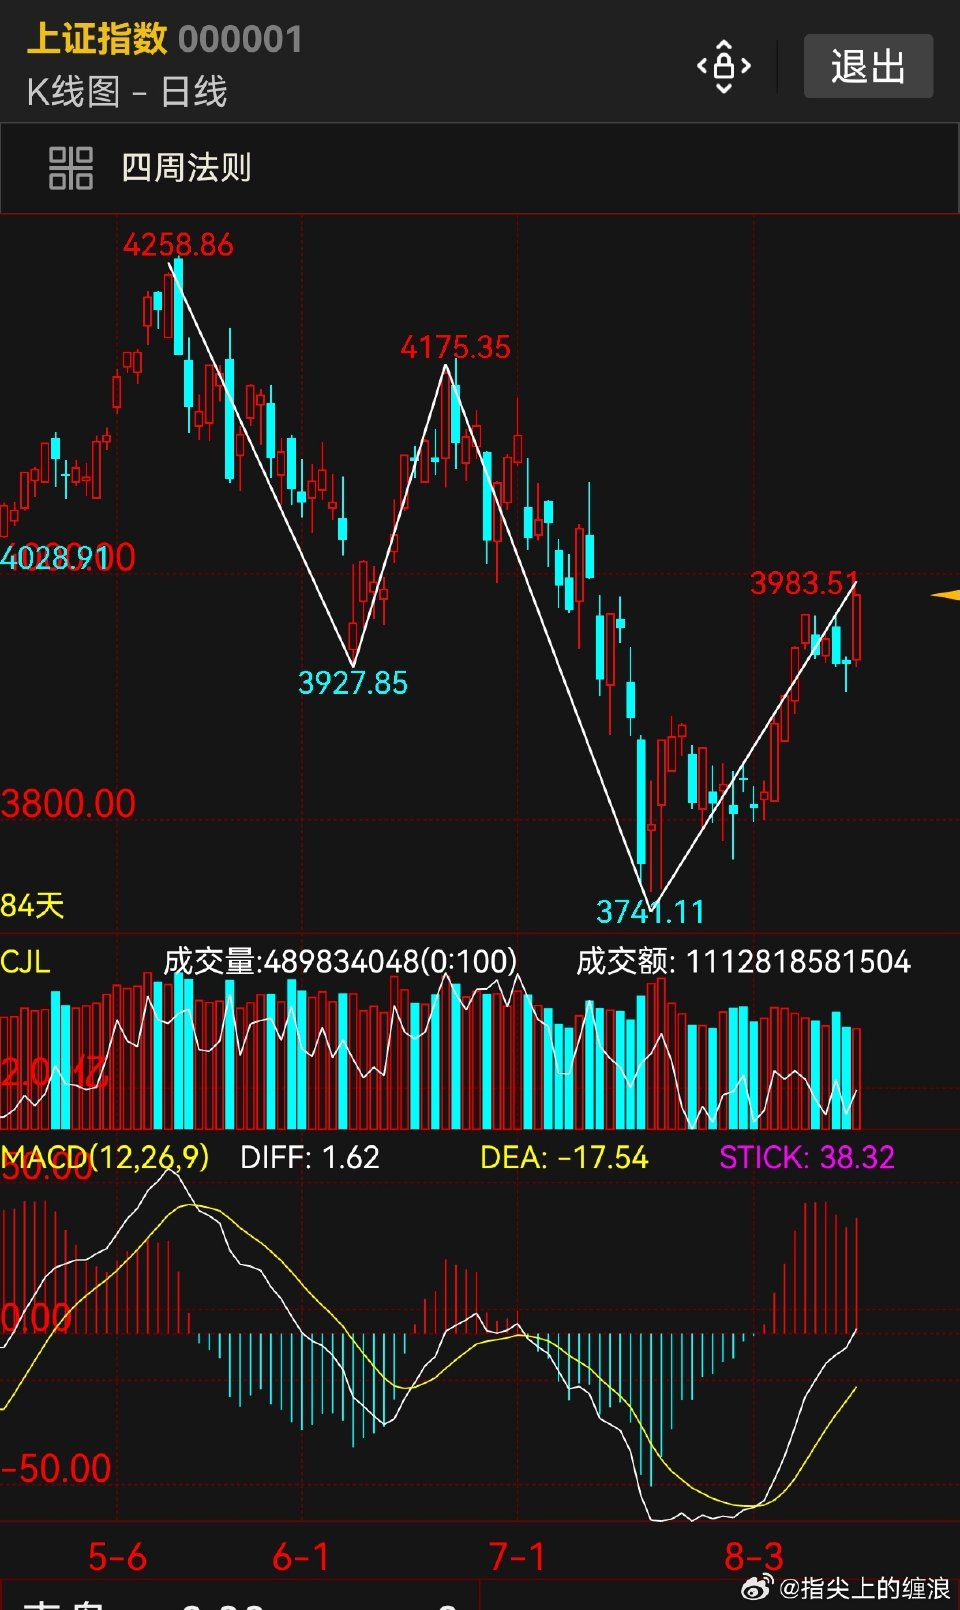
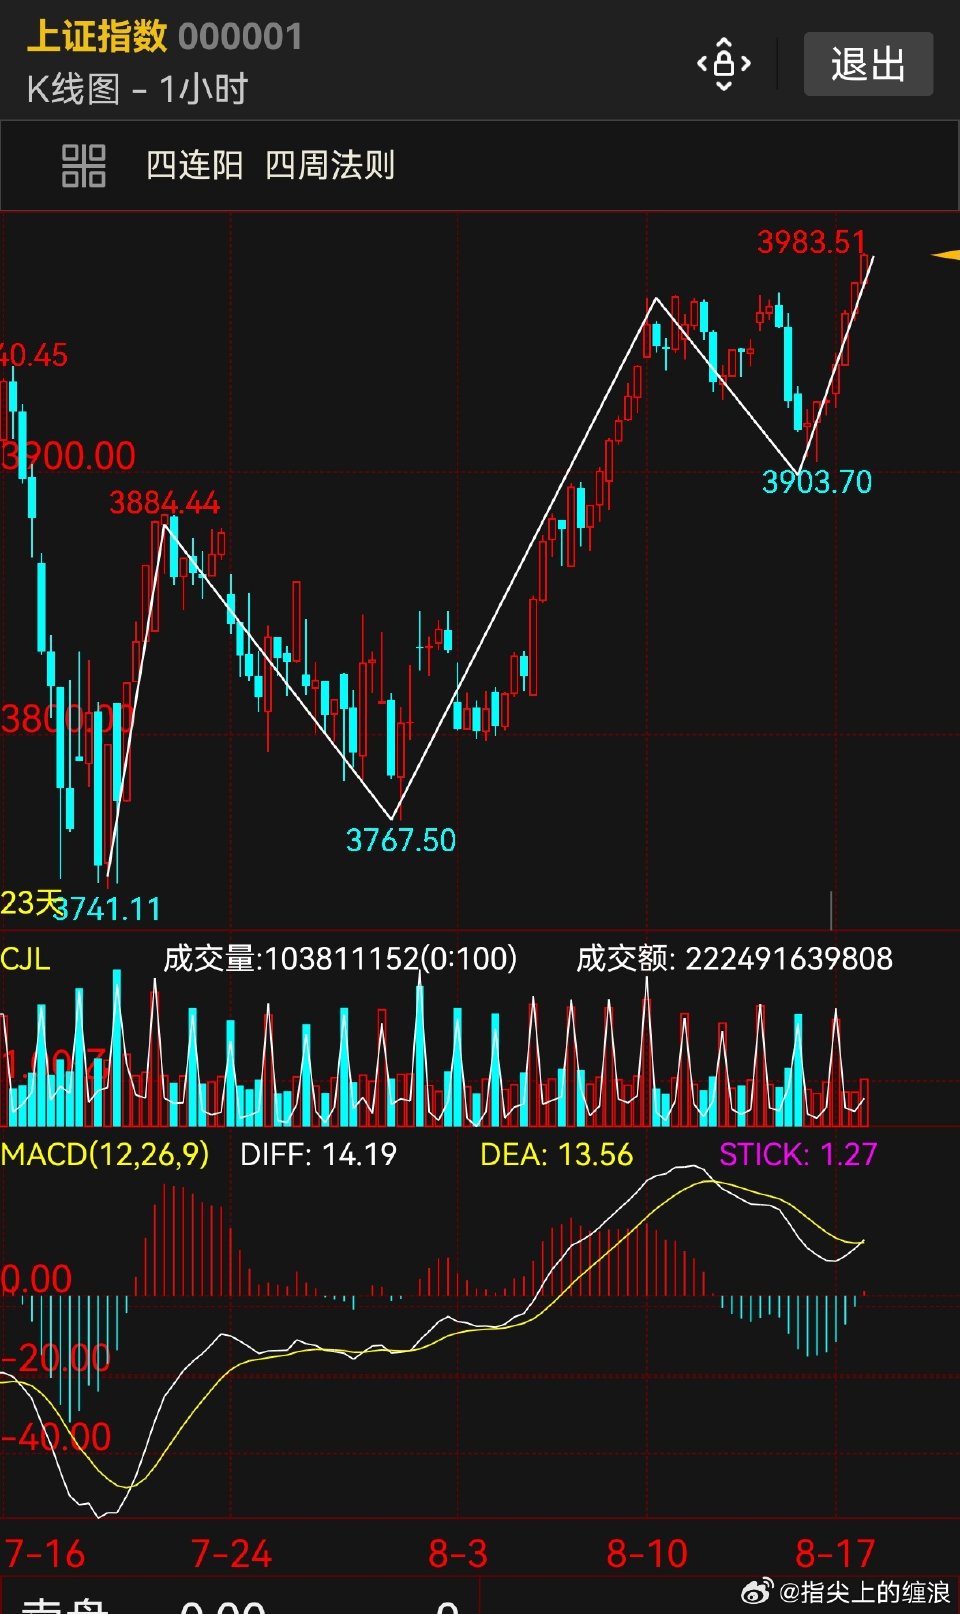
冲击4000,牛来?
乡间,一幅画
 价值缠绕
16 条动态
(无新动态)
(无新动态)
竞价继续涨停//@价值缠绕:强势涨停,今天的磷化铟大龙头
引用:@价值缠绕:分享图片
赞 5
越来越好,加油
赞 30
还是那个观点目前服务器的卡点再去内存和InP:
小摩表示当前磷化铟(InP)的供应缺口超过 30%….
同时,JX 金属(日本企业) 将在 2030 年之前将产能扩大 7-10 倍。
AXTI 将在 2026 年底前将产能增加 3 倍,并在 2027 年底前再增加 2 倍。Lumentum 和 Coherent 与 AXTI 签署长期协议。
都扩产的话他们有那么多In吗
赞 13
磷化铟衬底为何成为800G、1.6T光模块的刚性需求?
风险提示:仅产业公开逻辑拆解,不构成任何投资建议。技术路线未来存在迭代可能性,供需、国产替代进度存在不确定性。
核心结论:磷化铟不是短期题材,是当前800G、1.6T可插拔光模块的刚性基础;关键一句话:硅光、薄膜铌酸锂都做不出光源,只要需要激光器,就绕不开磷化铟衬底。
一、底层物理原因:没有替代材料可以同时满足三大条件
- 直接带隙,可以直接发光(最核心、无法绕过)
硅是间接带隙,自身不能高效发光;薄膜铌酸锂只能做调制,也发不出光。
只有磷化铟能够直接把电信号转化成激光,制造DFB、EML激光器芯片——这就是光模块的光源,没有光源整个光传输就不存在。
- 波长完美匹配光纤最低损耗波段(1310nm、1550nm)
AI机房内部,GPU集群之间的传输距离经常达到几百米。如果波长不对,光在光纤里面衰减严重,信号直接失真、误码率飙升。磷化铟输出的光正好匹配光纤最优波段,是数据中心长距离互联的硬性要求。
- 高电子迁移率,支持单波200G的超高速调制
800G采用4×200G;1.6T采用8×200G。单通道要跑到200G,对材料的高频性能要求极高。
磷化铟的电子迁移率是硅的4‑5倍,可以承载超高频率信号;硅基在单波200G附近已经接近商用天花板,高频损耗很大,稳定性不足。
二、800G、1.6T迭代,磷化铟的消耗是非线性增长
- 800G光模块:单只需要4‑8颗磷化铟基EML激光芯片;
- 1.6T光模块:单只12‑16颗,衬底消耗量大约是800G的2.7‑3倍。
光模块速率icon提升一倍,磷化铟的需求提升近3倍,这也是全球出现严重供需缺口的核心原因。
三、很多人有一个大误区:硅光、薄膜铌酸锂是不是可以取代磷化铟?
结论:短期都无法取代,只能分工。
2026年Q1国内算力需求增400%,算力租赁净利率超30%,回收期降至2年。
Core Financial与Nuvance发布Q2业绩,算力租赁展现AI基建高景气,引领云服务商业模式底层重构。
市场关注点从资本开支见顶担忧转向算力资产证券化与“Token工厂”创新。需求端,2026年Q1国内算力需求激增400%而供给仅增100%,海外CoreWeave二季度在手订单达1042亿美元(同比增长246%),各SKU均价上调约20%。资金端,英伟达联合华尔街推动超5000亿美元融资计划,使新云客户融资成本从9%-14%降至7%-8%,打破单一企业资产负债表约束。商业模式上,算租厂商向全栈AI Cloud演进,吞吐量提升至20000-50000每秒,Token服务收入达传统业务近10倍,投资回收期从3-5年缩短至2年左右,毛利率跃升至50%以上,净利率跃升至30%以上。供需错配与金融创新共振,大幅增强产业链业绩兑现确定性。
英伟达/寒武纪(核心算力芯片,受益于金融模式重构与大模型需求),东阳光/智微智能/紫光股份(算力提供商,受益于算力供需错配与紧缺红利),润建股份/协创数据/利通电子(云服务与调度商,受益于Token模式与全栈演进),生益科技/LumentumHoldings Inc.(核心硬件材料,受益于AI基建扩容与服务器迭代)
【东吴通信欧子兴/张良卫】光通信预期修复,乐观情绪释放@260817
#观点重申
#NPO复用成熟供应链,落地基础坚实。Lumentum预计其NPO将于2027年底至2028年入市,并透露其最大CPO客户,也在针对新的特定应用场景评估NPO;Coherent则通过PhotonLink平台覆盖NPO/CPO全路线,首批收入将于12月季度落地。近期客户需求显著提前。
相关受益标的:
1)大光:重点推荐中际旭创,建议关注新易盛;
2)小光:建议关注光迅科技、联特科技、汇绿生态、剑桥科技、东山精密、长芯博创、华工科技、COHR、FN、AAOI等;
3)新光:CPO产业链,重点推荐天孚通信、炬光科技,建议关注长盈通、罗博特科、致尚科技、蘅东光、LITE、COHR等;OCS产业链,重点推荐炬光科技,建议关注德科立、腾景科技、光库科技、LITE、COHR等;DCI产业链,建议关注光迅科技、德科立、CIEN、MRVL、LITE、COHR等;
4)物料:光芯片光器件,建议关注源杰科技、仕佳光子、永鼎股份、长光华芯、AXT、LITE、COHR等。
风险提示:AI建设不及预期、光互联技术发生重大变化、系统性风险
“严重InP短缺引发史上最大涨价”——$AXTI。
供应商直言不讳地表示“就算你有钱,也未必拿得到货”(笑)。
- 业内消息称,InP衬底价格自去年Q4开始上涨,这已是连续第四次衬底涨价。
- 最新Q4涨幅预计超过10%,
- 同时,用这些衬底制成的外延片价格已上调两次,市场正走向Q4连续第三次上涨。(我也写过关于$IQE的研报,它同样受益于此)。
文章提到VPEC、Landmark、IET受益(以台湾为中心的报道)。
我去年确实预测到了这一点……瓶颈是真实存在的,但我对后续的涨价有更高预期。#Serenity# $AXT(AXTI)$
很高兴它开始应验了。
转,【阅读参考】:本帖纯粹为投资逻辑的自我解说,不做任何投资建议。
A股最扎心的真相,近期彻底暴露:懂行的苦熬亏钱,外行的躺赚暴富。摸爬滚打十几年的行业老炮收获寥寥,啥也不懂的散户反而赚得盆满钵满,堪称年度魔幻名场面。
究其根本,不是认知不够,是认知错配:内行太懂基本面,外行太懂A股规则。
先说封神的外行两大标的:中际旭创、寒武纪。
买中际旭创的散户,大多不懂光模块迭代、不懂客户结构、不懂估值高低,只认准一个逻辑:AI风口、资金抱团、趋势向上。他们不纠结78倍的TTM估值是否透支业绩,不深究赛道隐患,全程跟着流动性和市场情绪走。行情好就拿着躺赢,稍有风吹草动立刻跑路,一年轻松斩获两倍多收益,稳稳吃满主升浪。
寒武纪更是如此,外行散户看不懂算力算法、分不清技术壁垒,也不在乎企业盈亏。他们只抓核心:题材够硬、热度够高、资金敢拉。不懂所以不焦虑,不深究所以不踏空,完美踩中A股题材炒作的财富密码。
反观踩坑的内行两大标的:长飞光纤、江波龙,成了行业老人的“盈亏刺客”。
深耕光通信的老股民,清一色偏爱长飞光纤。内行门清它的技术底蕴、行业地位,熟知公司多年稳健经营,笃定这是优质基本面标的。正因懂得太多,反而束手束脚:觉得估值高不敢追,看好赛道就死守扛跌。哪怕股价震荡回调、资金出逃,也坚信基本面会修复,最后硬生生把短线行情拿成长期被套,看着隔壁旭创狂飙,自己原地踏步甚至亏损。
江波龙更是经典内行陷阱。业内人清楚它的存储芯片业务、亮眼财报数据,看着暴增的业绩果断重仓死守。可A股从来不看“好不好”,只看“炒不炒”。行情脱离基本面走分化,内行死守业绩逻辑,无视资金情绪和题材轮动,最后完美踏空行情,沦为市场的“垫脚石”。
说到底,A股赚钱逻辑从来不是越懂越赚。
外行的优势,是无知无畏、不钻牛角尖,敬畏市场趋势,错了就割、对了就拿,极致灵活。内行的劣势,是懂得太多桎梏太多,沉迷基本面、迷信价值投资,习惯死磕到底。
内行拼认知、拼业绩、拼逻辑,外行拼情绪、拼流动性、拼纪律。
在基本面权重低、情绪资金主导的A股市场,精准研判,也要顺势而为。
$中际旭创(SZ300308)$ $寒武纪(SH688256)$ $江波龙(SZ301308)$
电影牛来推动中国股市高质量牛市到来
爆发前夜,加仓
看好,继续加仓
赞 38
强势涨停,今天的磷化铟大龙头
引用:@价值缠绕:分享图片
云南锗业——真正的InP衬底弹性标的002428
核心资产是控股子公司云南鑫耀半导体材料有限公司。
公司自己披露:
2025年底:15万片/年 2025年实际生产:10.01万片 2026年计划生产:18万片 新项目:新增30万片/年 最终:45万片/年 覆盖2–6英寸 新项目包括6000片6英寸产能 下游主要是外延厂和具备外延能力的器件厂商。
这个数字非常重要。
15万 → 45万,相当于规划产能增加200%。
因此,如果InP衬底价格、需求和良率同时改善,它的利润弹性可能远高于单纯的收入增速。
而且目前行业背景非常有利:
AI数据中心高速光通信越来越依赖InP材料;2026年全球InP供应链还受到中国出口管制影响,Reuters报道称海外厂商正在寻找替代供应,但短期扩产需时间
磷化铟(InP)缺货加剧,信号很硬:
InP 衬底去年 Q4 开始涨价,已连涨三轮,Q4 要"四连涨"且涨幅超 10%——历史最大。外延片也涨了两轮,Q4 奔着"三连涨"。供应商原话:"有钱都不一定买得到。"
翻译一下:InP 是光模块激光器、探测器的核心衬底。它缺货涨价,本质是 AI 数据中心光互联需求爆发的上游瓶颈——光模块从 400G 到 800G 到 1.6T,每一代都在狂吃 InP 衬底。
A股映射,按产业链从上游到下游:
衬底/材料——云南锗业(InP 衬底,还沾铟)、三安光电(化合物半导体平台)。涨价最直接受益的一环。
光芯片(InP 激光器)——源杰科技、仕佳光子、长光华芯。InP 衬底涨,光芯片成本压力上升,但也说明下游订单真实、需求饱满。
光模块(下游)——中际旭创、新易盛、天孚通信、光迅科技。它们是 InP 的最终买家,衬底涨价短期压毛利,长期看是"需求太旺"的印证——谁拿到 InP 配额,谁就能多出货。
一句话:InP 缺货是"AI 八层楼"第四层(网络/光互联)的上游验证——存储(DRAM/NAND)涨价之后,光互联的上游材料也开始涨价。这不是单一环节,是整条 AI 硬件链在"供给跟不上需求"。
磷化铟(InP)国内供应格局及产业链
- 需求与扩产(爆发式增长)
· 需求规模:2025年国内InP多晶需求约30吨,主要集中在下半年(1.6T/800G光模块爆发)。2026年上半年,通美、云南锗业需求同比增长约5倍。
· 扩产逻辑:云南锗业通过将锗业务转移至武汉,腾出昆明原有场地扩充InP产能;同时依托自身废料提纯能力降低有效成本。
- 良率与统计口径(核心痛点)
· 整体良率:行业单晶整体良率约30%甚至更低,但统计口径极不统一(按整根晶锭无缺陷算100%、按尺寸折算、按片数计算),不可直接横向对比。
- 原料价格与衬底传导(成本暴涨)
· 铟价:从2025年高点约3700-3800元/公斤,涨至当前约6250元(最高6700元),在多晶成本中占比约80%。
· 红磷:进口高纯红磷从去年约4000元/公斤,飙升至当前17000-18000元/公斤(直接签单约9800-19000元)。
· 衬底价格:受原料传导,3英寸衬底报价接近2000元,特定规格可达4000元(但专家认为6000-7000元的说法偏高)。
- 竞争格局与玩家
· 多晶专业厂:主力为铭镓、陕西铟杰,新进入者为武汉拓材(规模尚小)。
· 衬底厂自供:通美、云南锗业、先导以衬底为主业,具备部分多晶合成能力,缺口部分向专业厂外采。
- 技术壁垒与人力
· 环境要求:单晶/多晶生长对温度、湿度敏感,选址偏好四季分明的温和气候(温差大影响控温)。
· 人才与设备:过去培养“老师傅”周期长、成本高(百万级),但随自动焊管机普及,人力瓶颈有所缓解。
核心风险:铟、红磷价格持续上涨挤压衬底毛利率;良率统计混乱导致扩产有效供给低于预期;国产红磷替代验证尚未完全成熟
全球疯抢磷化铟,上了百度热搜榜。据经济观察报报道,Lumentum表示,磷化铟供需缺口已超DRAM和NAND,订单排至2028年。市场研究机构Yole的信息显示,2026年全球磷化铟衬底需求将达260万到300万片(折合2英寸),但有效产能仅约为75万片,缺口超过七成。目前,全球磷化铟衬底九成以上的产能集中在日本住友电工、美国AXT和日本JX金属三家企业手里。
评论 0