 决战时空
3 条动态
10.8日 -10.9日 维持原判。本周只有两个交易日。假期外围情况,总体偏利多:
(一)节后走势:维持原判。9.28日 我已经写了关于节后的观点,9.28日早上这样写道:“9.28-9.30日 持仓还是持币过节?这不是问题,持有多少才是问题。预计 9.29日处于相对低位;
一)美股 假日期间 无大风险。
二)a股,不考虑节后开盘瞬间,开盘后的几个交易日总体是上涨的。”
(二)假期外围情况,总体偏利多:
1)美股纳斯达克创历史新高 假期美股光通讯最亮眼,英伟达等ai龙头继续走强;利好创业板;
2)港股 pcb板块走强;
3)美股核电板块大涨;
4)美股银行走弱。 道琼斯指数明显弱于纳斯达克;银行走弱,利好a股;
5)华为与塞力斯先分后合,超预期,期间港股塞力斯假日期间涨幅5.5%;a股表示不服;汽车制造今年这个板块跌的相当惨;
6)假日期间日经225涨4.92%,韩国微跌;恒生指数 跌1.96%;
7)医药分化;
8)美债:美两年期美债收益率走弱,加息预期降温;美30年美债收益率创新高;突破5.7%;
9)美元:10.5日 美元创102.535 最高,10.7日 美元盘中最高102.499。没创新高;相应黄金微跌;
10)原油假期高位反复;
说明:你要看我文章,就连续看,我是在连续预判市场,这本身就稀有的狠,这比光当时偶尔判断,难度不可同日而语。这个你不要糊涂,不识人。
a股想说爱你不容易。2024年10.8日 开盘最高 3674;2026年9.30日 节前最后一个交易日收盘价,3842;涨幅4.5%,逼着人炒波段。 明明被虐千百遍,却还想等着它开盘。
关于美元指数 炒股容易得两种绝症。痛苦与后悔。套牢痛苦,踏空后悔。一个在场内等死,一个在场外死等。要么做错,要么错过。
总犯病,得治。提高认知是良药。
我这种老奸巨猾的人少。比如,9.29日文章我这样写道:“美元指数,10.5日前后 美元指数日线级别高点。” 现在10.5日 美元指数最高102.5,开始回落。是近期以来的新高。10.6日 一根阴线。我是按技术分析3.0 日线 模式预测的。这个位置至少你按模式要多头平仓。不会得痛苦与后悔这两种病。由场内做多等,变成了至少场外等。
至于下一步怎么交易有多种策略了。认知是前提。交易是等待的艺术,要学会等。用认知去等,就是不能死等或者等死。美元指数下一个时间点用技术分析3.0看是11.9日附近(技术分析3.0时间窗已经自动生成,那时是下重手出击的机会。把握仓位轻重也能治痛苦与后悔这两种种病。
 咸人丙
1 条动态
长假期间,外围股债背离,全球债券收益率普遍飙升,标普和纳斯达克却创出新高。市场流行一句话,2个必定有一个错了,看谁先认错。
2个市场未必有一方"错了",更准确地说,它们正在在给不同的未来定价:
长债收益率的飙升,在很大程度上是市场对政府债务可持续性投下的不信任票,美国联邦政府债务总额已突破40万亿美元,年度财政赤字逼近2万亿美元,年度国债净利息支出首次超越国防开支。与此同时,欧洲和日本央行开始缩表,对长期限债券的需求显著下降,而各国政府仍在持续大量发债。这种供需失衡的直接后果,就是期限溢价的系统性抬升。
日本10年期国债的期限溢价已达150个基点,成为全球长债重定价的重要领先指标。市场不再是单纯地"预期通胀会更高",而是在要求更高的补偿,以对冲政府可能通过通胀稀释债务的风险。另一个容易被忽略但影响深远的新变量,是人工智能基建投资对长期资金的争夺。
海外科技巨头密集发行20年至40年期超长存续期公司债,仅今年上半年美国投资级企业债发行额就超过1.2万亿美元,其中约四分之一与AI相关投资有关。这些AI企业债收益率普遍在6%—7%,凭借票息优势分流了养老金、保险等长线配置资金,对长期国债形成了明显的挤出效应。这意味着,即便通胀预期回落,长端利率也可能因资金竞争格局的改变而维持高位。
本轮全球长债收益率飙升,原油能源危机推高的通胀预期是导火索,但财政风险和期限溢价才是持续的燃料。与其说市场在"交易通胀",不如说它在重新定价一个财政主导、资本稀缺的新利率时代。债市在定价"财政主导的高利率新常态"。
股市在定价"AI盈利能跑赢贴现率"。 纳指创新高并非普涨,而是英伟达、微软、Meta等少数巨头独自撑起大盘。市场广度数据已经恶化到今年3月以来最低水平——股价站在三条均线之上的个股占比大幅萎缩,半数以上个股早已悄悄走弱。换句话说,大部分股票已经"认账"了高利率的杀伤力,只有少数AI巨头还在顽强冲高。
等权标普500已连续7周下跌,罗素2000较8月高点跌去8.5%,KBW银行指数跌超12%——这些利率敏感板块早已在"认错"
没有一方是"纯粹错的",不过股市的容错空间更小。 债市定价的财政风险和期限溢价是结构性的,短期内难以逆转;而股市依赖的是少数公司的盈利兑现,集中度极高,一旦叙事出现裂痕,修正会非常剧烈。当前股债背离的共存状态,本质上是在等待一次由财报或拍卖触发的重新定价。
不是谁先"认错"的问题,而是当某一方的边际信号发生变化时,另一方的调整速度可能远超预期。
因此10月关注三个关键变量
第一,上涨的速度比数字本身更重要。 股市怕的不是利率有多高,而是涨得有多快。5.34%是从5.20%慢慢磨出来的,给了市场充足时间消化,投资者已逐渐习惯5%以上的利率环境。但如果某天收益率突然从5.3%跳到5.5%以上,恐慌会瞬间传导。
第二,市场广度是股市最脆弱的裂缝。 目前MOVE指数(债市波动率)约108,而VIX(股市波动率)仅约16,二者比值处于2000年以来91%分位。债市的剧烈震荡尚未有效传导至股票波动率,这种"平静"本身就是风险——一旦传导启动,补跌会非常迅猛。
第三,接下来的两个"审判日"。 10年期和30年期国债拍卖的需求强弱,将检验债市对高利率的承受力;美股财报季(10月下旬)则检验AI巨头的利润能否"盖过"5.3%的无风险利率。如果财报很好但股价涨不动,说明市场已经透支;如果财报不佳,很多事情将来不及反应。
 lymdz股市预测
2 条动态
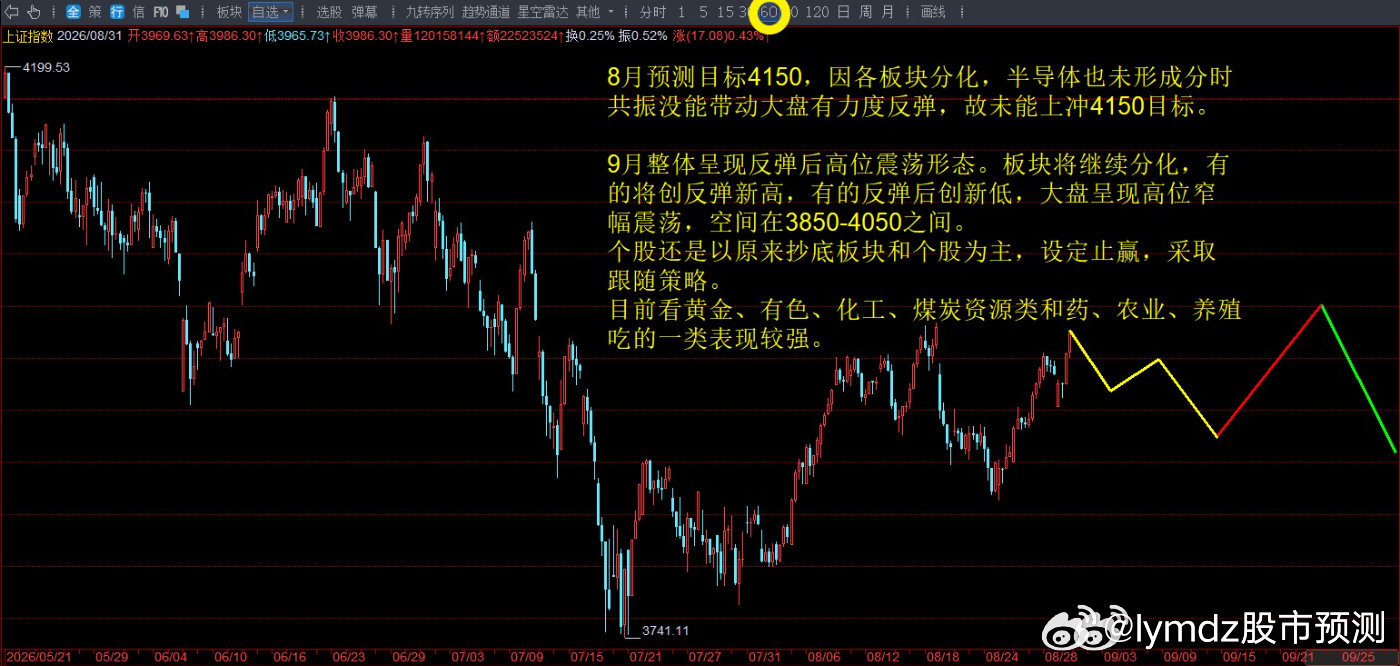
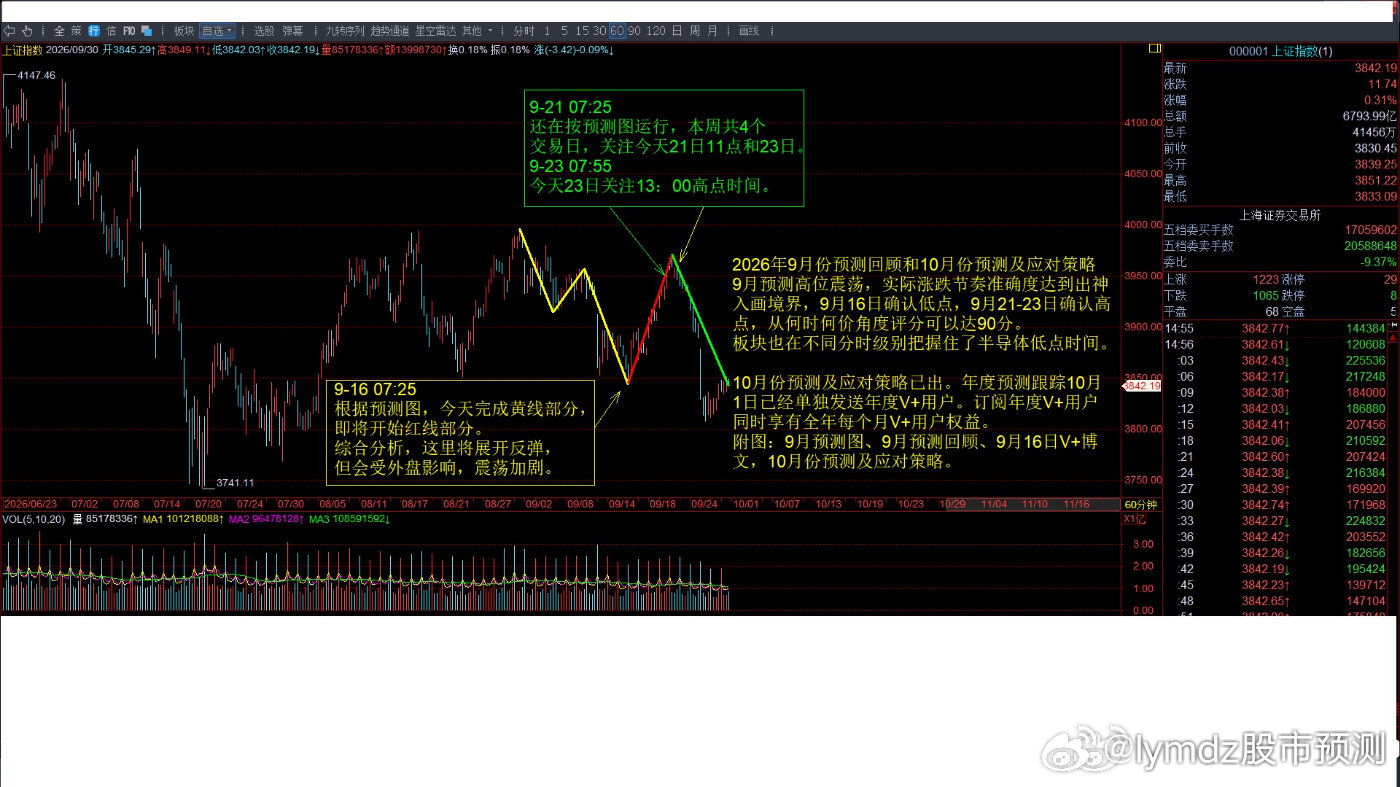
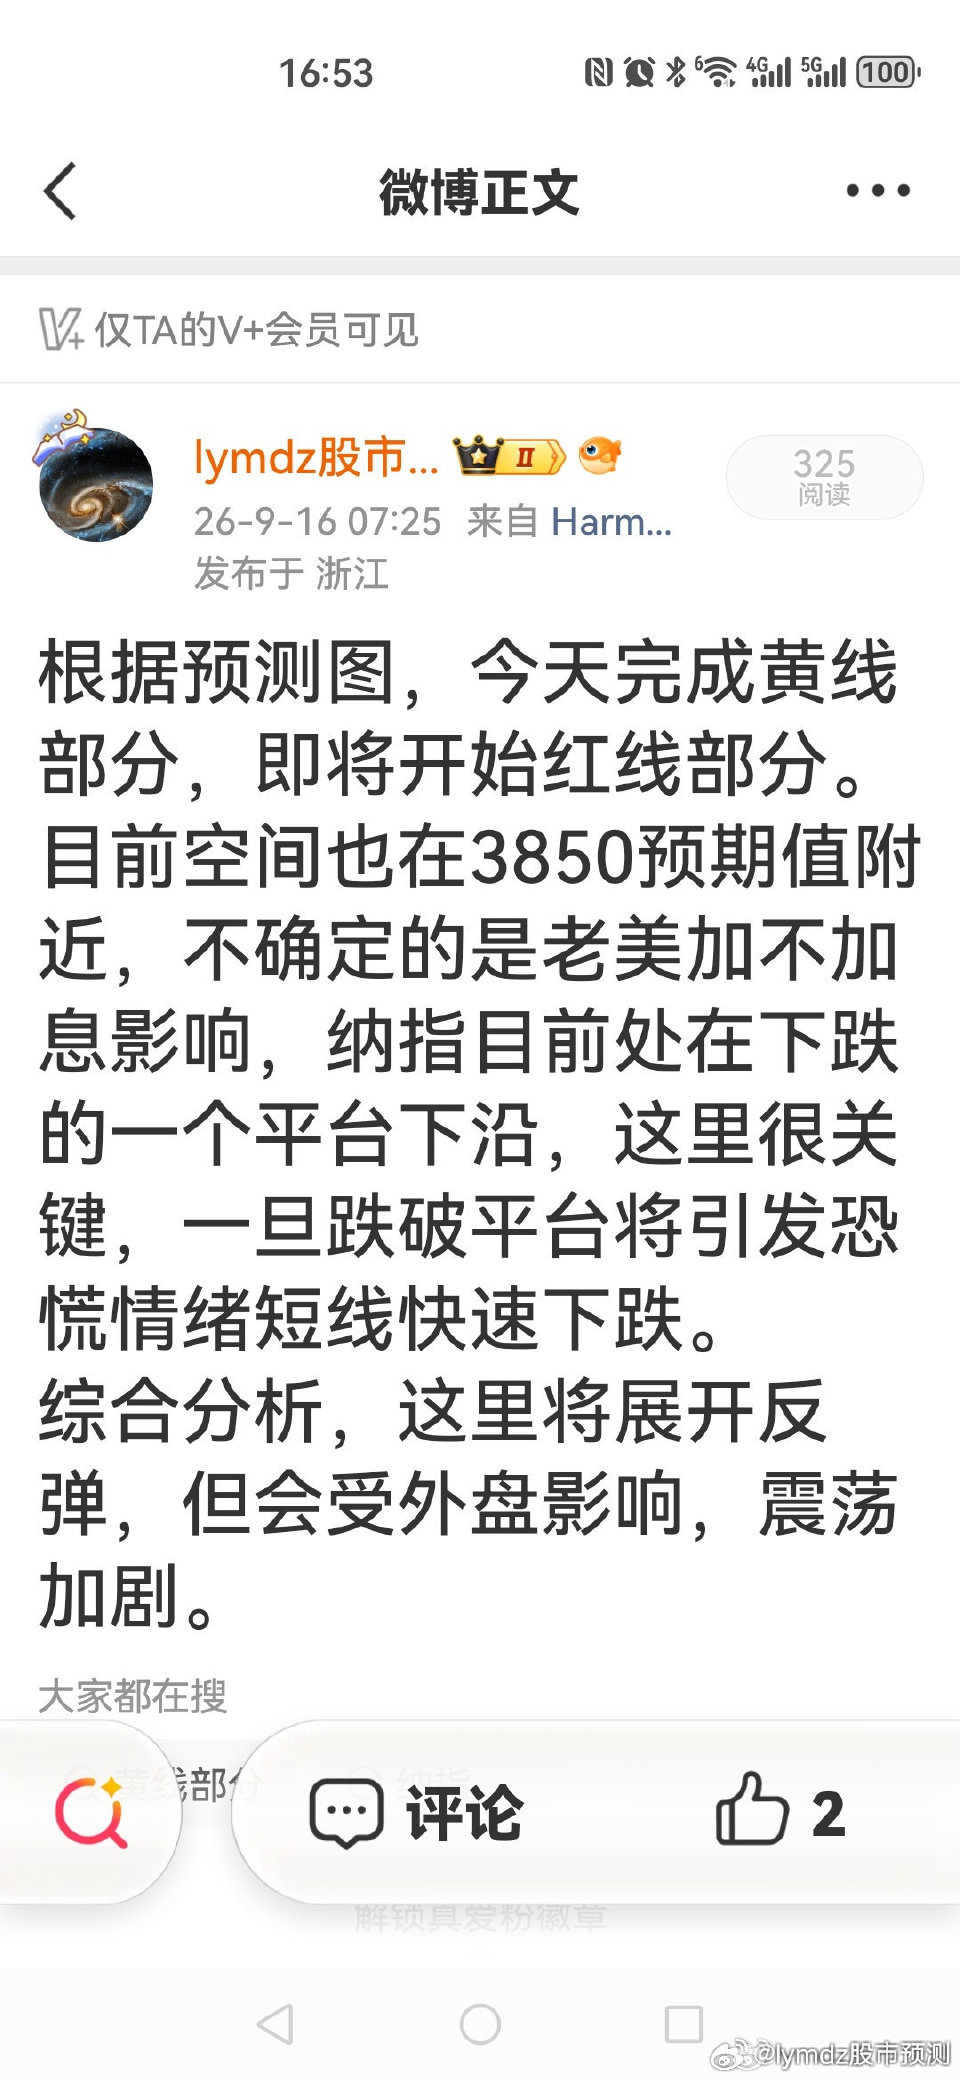
2026年9月份预测回顾和10月份预测及应对策略
9月预测高位震荡,实际涨跌节奏准确度达到出神入画境界,9月16日确认低点,9月21-23日确认高点,从何时何价角度评分可以达90分。
板块也在不同分时级别把握住了半导体低点时间。
10月份预测及应对策略已出。年度预测跟踪10月1日已经单独发送年度V+用户。订阅年度V+用户同时享有全年每个月V+用户权益。
附图:9月预测图、9月预测回顾、9月16日V+博文,10月份预测及应对策略。
V+内容详见10月1日博文。
标普也创历史新高,人人生活在虚假财富中。
引用:@财联社APP:#标普500纳指英伟达均创新高# 财联社10月6日电,标普500指数开盘后快速冲高,创历史新高,日内一度涨幅达0.6%,报7817点。
 陈同辉-宏观策略
6 条动态
AI服务器 PCB/CCL 规格升级路线与分级价格
新能源专题---全球锂供需平衡更新

赞 6
日韩白天已经跌了,现在欧洲也在跌,美股盘前也在跌,只能说,某A太强了
2026中秋国庆文旅消费高频数据跟踪(更新版)
赞 2
投资专题----AI制药行业研究
赞 4
Meritz Securities:部分移动DRAM价格预计将在2027年第一季度飙升+50%。
完整评论:AGI竞赛正在推动服务器需求的竞争性、结构性增长。尽管如此,由智能手机主导的B2C应用仍是最后一个仍在抵制价格上涨的细分市场。然而,我们的渠道调查显示,一家主要客户(苹果)的移动存储价格将从2027年第一季度开始环比上涨惊人的50%或更多,因为存储制造商继续将生产从LPDDR转向服务器DRAM和HBM。
该主要客户正在为明年推出其20周年旗舰智能手机,因此将不得不吸收这一价格飙升。
 lemon1688
1 条动态
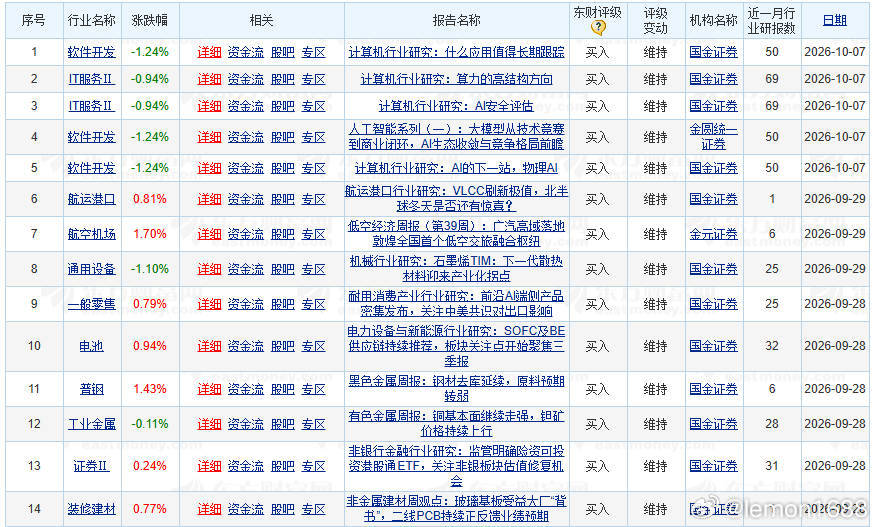
券商集体研判10月行情,哪些板块有望率先启动?
中信建投建议重点关注光模块、PCB/CCL、存储及半导体设备等AI硬件方向;国金证券指出,算力作为当前产业趋势最明确的方向,关注AI是否会新的叙事出现及10月下旬互联网大厂最新财报中资本开支的指引;中泰证券聚焦AI算力与半导体产业链、偏低位新技术新题材以及出海表现优异的高端制造等。
资源品与能源获集中关注。中信建投关注供给约束与盈利改善支撑的工业金属、煤炭、油气及基础化工。
国金证券则给出两条明确主线:第一,有色金属(金、铜、铝)作为美元对立面资产,长期看当下科技并不具有再加速能力,而在极致的加息预期落地与地缘矛盾缓和后,阶段性反弹正在孕育;第二,本轮油价的波动反而可能释放全球对能源的补库需求,石油、油运和炼化为代表的能化链条将继续受益。
低位改善方向上,中信建投指出创新药/CXO具备相对独立的产业趋势,证券、保险盈利预期改善且估值与交易热度处于低位,具备一定估值修复基;山西证券强调非银金融估值分位处于历史极低区间,与中报盈利高增构成显著背离。光大证券则建议三条均衡方向:硬科技赛道、政策链(消费链、地产链、基建链)及有自下而上景气的其他板块,例如农林牧渔、医药、非银金融等。
 指尖上的缠浪
1 条动态
假期海外:十年期美债利率创2022年4月以来新高,市场对10月加息预期有所回落;纳指创出新高,算力、航天、能源板块走强,利率敏感资产承压下行。
港股表现平淡,科技板块相对强于金融等传统板块,市场成交额持续萎缩。
重要消息
- 2026诺贝尔生理学或医学奖公布,授予三位光遗传学领域科学家。
- 艾博生物与诺华签订授权许可协议,首付款5.75亿美元,潜在里程碑最高72亿美元。
- 央视财经报道,北上广深楼市迎来黄金周行情;杭州临安、云南等地加码购房补贴政策。
- 月之暗面完成本轮融资,估值达500亿美元,推进港股IPO。
- 徐直军表态:昇腾国内市场份额已超过英伟达。
- 苹果预计10月13日推出智能家居系列新品。
十月行情分水岭在三季报披露:
三季报之前:行情以超跌反弹、情绪驱动为主,重点看困境反转机会。
三季报之后:泛科技板块仍是对冲不确定性的主线,个股机会优先于行业性机会。
赞 17
 独孤求九剑
1 条动态
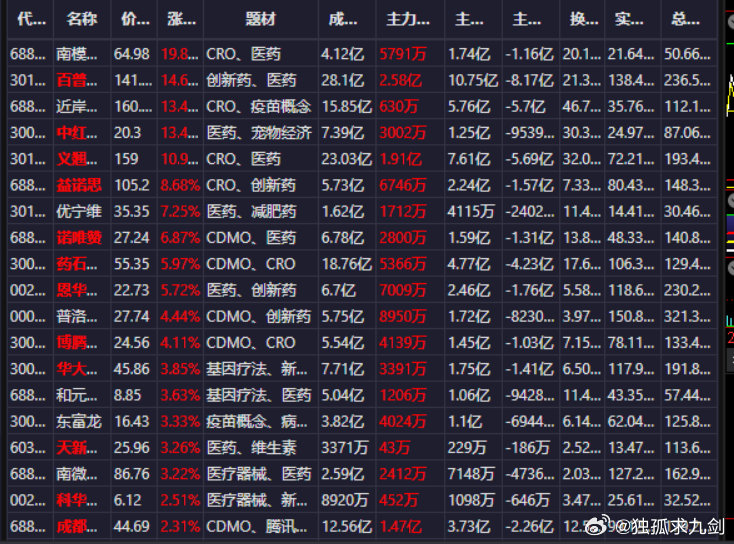
四季度重点关注医药方向!医药相关,兼具成长和防御双属性,这个方向有资金承接,做趋势的可沿趋势方向低吸,做短线可关注一些标的的连板机会。就这!
 biaogj
1 条动态
简之美
引用:@百年一人:托勒密的地心说统治了天文学上千年,后被哥白尼的日心说取代!原因很多,但人类有追求简单美的天性,这是主要原因之一!“涨是涨的原因,跌是跌的原因”这句话我多次强调,他能将复杂的市场归结为尽可能少的模式划分!从简单的角度上看问题,波浪理论中的交替原则完全可以放进历史的垃圾箱!就这!
评论 0