 决战时空
2 条动态
多空大战,谁哭谁笑?对空头来说,有一个坏消息,市场会复杂震荡很久。对多头来说,市场也有个坏消息,市场也会复杂震荡很久。最终多头先笑,然后再哭。那都是明年的事了。两年多的上涨,很多人已经不习惯了这种震荡。 关于美30年期国债收益率中长期趋势,我7月v+ 就讲了,以此说明中长期通胀的粘性以及其根源。
美债利率跟股市不是一一对应关系,不同时段宏观交易的主要矛盾在变。美债对于股市来说,更像阶段性夜壶,用完了,先放一边。需要时再用。9.16日后美债30年收益率的短暂下跌,是被纳斯达克当夜壶了。你不懂的不要理解错了。恰恰纳斯达克随即创出新高。现在的美债收益率狂飙,恰恰是我预测的未来衰退的核心。首要条件。我就是这么设想的。
美债与纳斯达克正在双向奔赴那个时点。
岁月沉淀,世人奔忙,望月怀远,心即是乡。中秋快乐。
 咸人丙
1 条动态
《七律·中秋归乡感怀》
携风伴月返家园,满目山河半改颜。
岁月暗侵沙岸退,清流几度易河滩。
犹思赤足追牛背,难忘横笛弄柳烟。
最是双亲堂上坐,且将往事化樽前。
祝真诚相伴的朋友们中秋愉快,阖家幸福。
 lymdz股市预测
1 条动态
昨天的大跌把很多人都跌懵了。从月度预测图看,不论是时间还是空间都在预测范围内
引用:@lymdz股市预测:我发表了头条文章:《2026年8月份预测回顾和9月份预测及应对策略》
头条文章全文(阅读数:14599):
2026年8月份预测回顾和9月份预测及应对策略
2026年8月份预测回顾和9月份预测及应对策略
8月预测完全正确,没有一句废话。7月延续到8月,从7月30日确认低点,到8月19日指出继续按月度预测走,再到8月25日确认低点,8月整体涨跌节奏拿捏得死死的。 看我7月、8月预测的博友都避开了下跌,还抄了底,大幅跑赢大盘。 我说了8月份重要,8月预测图公开,隐去部分内容。
9月份预测及应对策略已出。年度预测跟踪9月1日已经单独发送年度V+用户。订阅年度V+用户同时享有全年每个月V+用户权益。
附图:8月预测图、8月预测回顾、9月份预测及应对策略。
以下内容仅V+可见。
以下内容仅V+会员可见
8月预测目标4150,因各板块分化,半导体也未形成分时共振没能带动大盘有力度反弹,故未能上冲4150目标。
9月整体呈现反弹后高位震荡形态。板块将继续分化,有的将创反弹新高,有的反弹后创新低,大盘呈现高位窄幅震荡,空间在3850-4050之间。
个股还是以原来抄底板块和个股为主,设定止赢,采取跟随策略。
目前看黄金、有色、化工、煤炭资源类和药、农业、养殖吃的一类表现较强。
 陈同辉-宏观策略
1 条动态
美股收盘报告:2026年9月24日(周四,美东)
赞 3
 指尖上的缠浪
1 条动态
(无新动态)
花好月圆,中秋快乐!
 biaogj
1 条动态
(无新动态)
祝大家中秋节快乐!
biaogj2026-9-25
 价值缠绕
15 条动态
我看有小伙伴很难理解,为啥类似委内瑞拉、土耳其、伊朗、阿根廷这些高通胀国家,民间抛弃本国货币,宁远使用美元都不使用人民币?
多简单的道理啊,跟美元霸权没啥关系。主要咱们的工业太厉害了,从来都是他们买咱们东西更多,导致他们手里留不下人民币,自然也就没法用了。
另一个问题是,这些国家用美元,因为他们有很多亲戚在美国和其他用美元的国家打工,往国内寄钱,咱们周围几乎没有委内瑞拉土耳其伊朗务工人员吧?
家里有俩娃的家长,一般最能理解“本性”,“天性”什么的词,只有一个娃的话,就特别迷信“教育”,觉得可以通过自己的不断折腾,来对孩子进行大幅纠正。
大家可能也知道,你跟中年妇女们一起吃饭,她们几乎啥也不聊,只聊孩子,然后互相根本不听别人家的孩子,只聊自己的。我这些年仔细听了很多,尤其那些有好几个的,特别明显,一个家庭的俩娃有时候差异大到了极点,经常出现一个大学霸,一个大学渣。一个非常温和,一个极端暴躁。一个非常听话,另一个完全听不进去。
同一个父母生出来俩娃特别像的是极少的,好像没听说谁家俩娃特别像。
有次我跟老人们聊起来,他们说这不常识么,以前经常出现那种,一家生七八个,其中一个特别懂事负责,家里全靠这个,还有一个天生的犯罪分子,家里的麻烦全是他一个人惹出来的。还有那种一个学习特别好,顺利上大学,剩下的完全学不进去。
赞 20
分享图片
高盛:人民币将从6.9升值到5.5
转,炒股的人最懂护城河的意义,
问界汽车最大的护城河是什么,
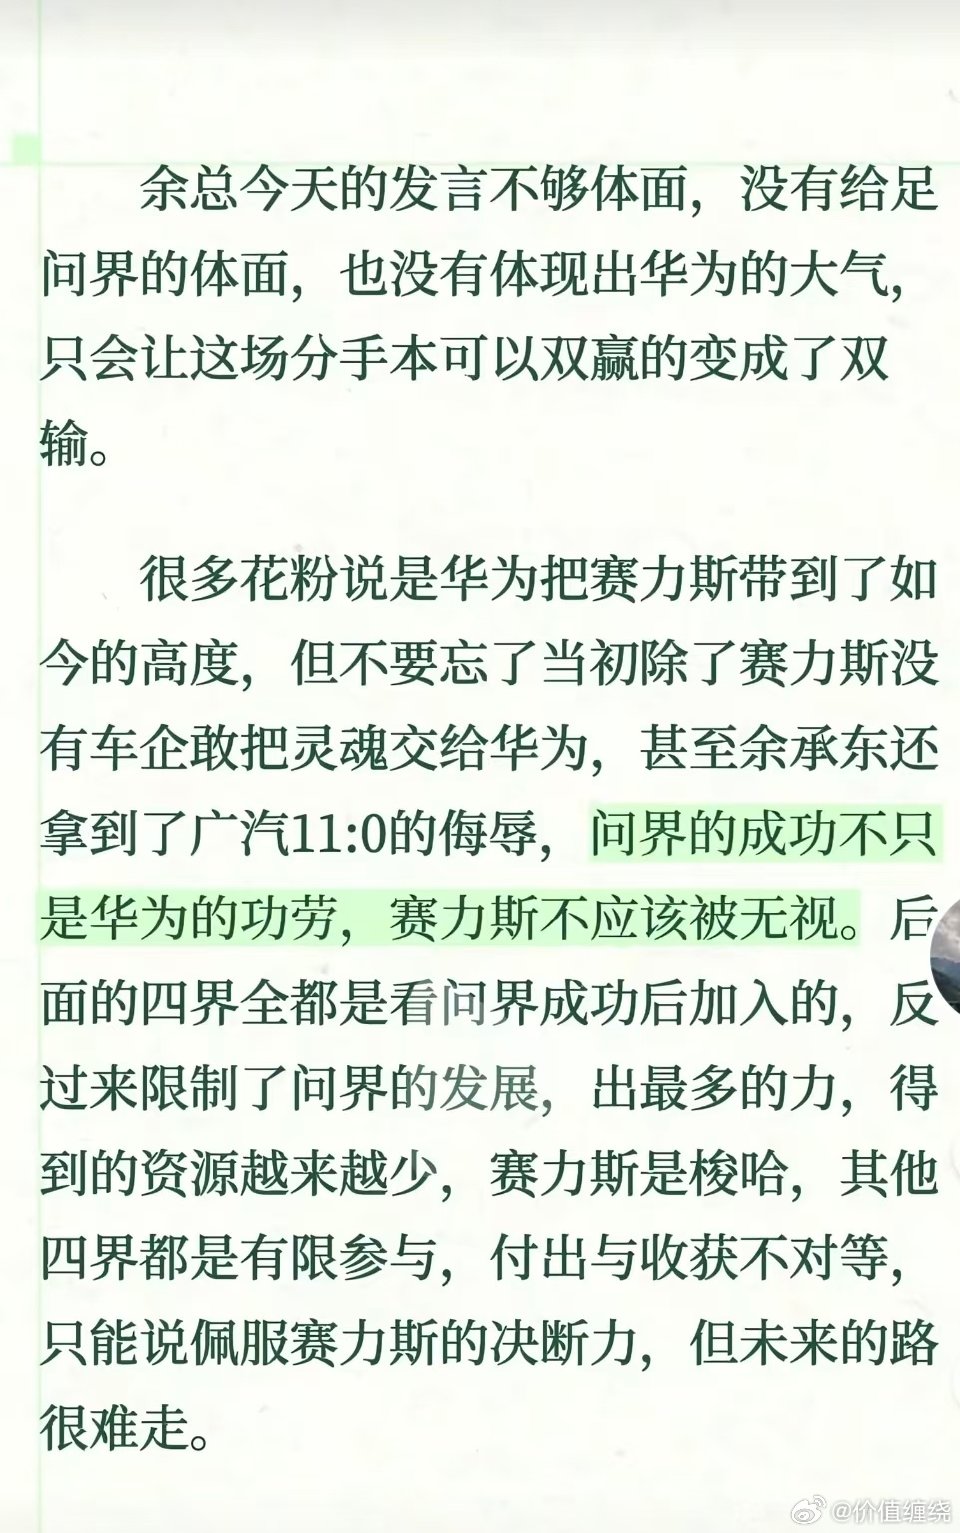
在我来看问界能成为国产新能源品牌里溢价仅次于尊界,成为同价位车型里面溢价最高、销量最高的的,
其最根本原因是之前问界拥有其他新能源品牌没有的护城河,
这个护城河就是与华为的深度绑定、深度合作,就是华为的深度背书。
现在分手后,这个护城河就决堤了,
有这个护城河的时候,问界构筑了品牌+销量+溢价的稳定三角。
但现在分手后,这个护城河就决堤了,
没有了这个护城河,问界未来就要陷入品牌+销量+利润的不可能三角。
要保住品牌调性和品牌生态位,就不能降价。不降价,就销量要拉胯。销量垮了,利润就要遭受挤压
要保住销量,就要降价以价换量。但短暂的换来了销量,代价是品牌调性品牌生态位掉落了,溢价没了和利润遭受挤压
要保住利润率,但又只能在降价和销量之间二选一,那么降价换来的是品牌掉落。
还有一种情况是,降价后如果销量也起不来,但要保住利润率,就只能压缩成本,降低开支。
开支从三个方面降低,一个是降低研发投入。一个是降低营销投入。一个是产品用料上、产品成本上做文章,但产品成本与品控、品质天然就是对立关系。
以上三种降本方式,选择任何一种,长期看对品牌、销量都非常不利。
另外,当与华为深度合作,深度赋能、深度背书的这个最重要护城河决堤后,
对内,有尊界、享界,甚至智界、尚界等自家兄弟的竞争。问界离家出走,最受益的是留在家族里的另外四兄弟。华为未来会把黑科技、最新最先进的技术成果、宣发、营销、设计、品控、站台背书等资源,给到另外四界。尊界将来会推出60-80万区间的走量车型,打到问界旗舰车型M9领世加长版的价格腹地。享界已经推出深入M9价格腹地的G9。未来还会推出更多车型。
还有智界、尚界、都与问界各个车型的价格高度重叠。就是竞品关系。一边是华为深度赋能、深度背书的另外四界,一边是离家出走后肯定要被边缘化的问界,问界未来拿不到华为的各种最新黑科技加持、严苛的品控把关,强大的品牌背书和站台宣发,这些资源都会转移到另外四界。
对外,有蔚来、理想、极氪等各个品牌的竞争。甚至还有表兄弟境系列品牌的竞争。
可以说,问界环顾四周,周围群狼环伺,亚历山大。
而赛力斯方面,既没有强大且持久的研发实力、也没有强大的品牌号召力、还不懂如何把高端做成功。
这里插一句,国内企业,不管是车企,还是手机,真正懂高端,有高端的丰富经验,又能把高端做好做成功,懂得如何让高端客户心甘情愿为高昂溢价买单,得到高端消费者认可的企业,只有华为。除了华为,目前为止国内没有任何一家科技企业,真正懂得如何把高端做好做成功。
可以说,赛力斯的未来充满挑战。我个人不太看好分手离家后的赛力斯和问界。
对于赛力斯和问界来说,离婚出走是迟早的事儿,早晚都是会跟华为分道扬镳的,这是不意外的,预期内的,迟早会发生的。
但是,赛力斯选择分手出走的时机明显不成熟,明显分的太早了,反而分手出走后可能过得凄惨。
如果我是赛力斯掌门人,在达到以下条件之后,我才会选择提分手出走:
- 赛力斯和问界方面,已经把华为体系成功的完全的复制过来并执行下去。就好像2000多年前,虽然秦惠文王车裂了变法功臣商鞅,但商君的改革变法完全继承保留和执行下去了。说完全有点夸张了,很难完全,但最起码也要把最核心的、主要的部分都复制并保留并执行下去。
- 赛力斯自身积蓄能量,积攒起强大的研发团队、研发成果、研发专利,后续能够拥有强大且持久些的研发能力,能够为问界车型持续输出各种新的黑科技、最新技术,以确保问界车型能在未来数年拥有强大的产品力、竞争力。
3,把华为强大的设计能力、研发能力和高端品牌的运维经验,都复制过来。
4,要通过至少2-3代的M9/M8M7等车型的成功,真正的彻底的站稳中高端品牌,真正彻底的建立起更牢固的品牌护城河。问界目前仅仅是成立5年左右的新品牌,M9也只有2年的爆单销量。换言之,这个品牌一方面很年轻,另一方面目前只火了一代车型,且只火了两年。
这个品牌积淀的时间太短,品牌厚度严重不足,目前只是触及到了中高端市场,但远没有在中高端站稳脚跟。
要知道BBA建立起强大护城河,是用了百年时间,是用了多款车型的数十代的热销红火,是拥有大量专利和独门绝技,才铸就了21世纪的BBA。但即便品牌护城河如此深厚的BBA,这几年也被国内新能源实力卷成半残废。何况是初出茅庐5年的问界。
所以,如果我是赛力斯掌门人,我绝对不会现在就提出离婚分手,别说我不会提分手,就算你华为主动撵我走,我也会赖着不走。
不把华为的核心东西学完,不把华为的家偷干净,不积攒出足够殷实的本钱之前,就算是你撵我走,我都不会走。更别说主动提分手。
当然了,不可能真的把华为家里的东西偷干净,我想表达的意思是,时机没有成熟之前,断然不会提分手提离婚提离家出走。
1990年,日本泡沫破裂。此后三十年,被后人称作"失去的三十年":GDP增速常年贴近零,日经指数腰斩再腰斩,终身雇佣制瓦解,年轻人躺平成风。
但如果把镜头推近,会看到一幅矛盾的图景。在整体萧条的底色之上,有六个细分赛道逆势长出了十倍、二十倍、甚至三十倍的牛股。它们不靠宏观β,不靠政策放水,靠的是把一件事做到极致——在消费者最在乎的地方,比对手多让一寸利。
野村东方国际证券近期发布了一份研报,题为《挖掘日本经济下行期的黄金赛道》。我们把它拆开,对照今天的中国,看看这六门生意,哪些已经在A股长出了"中国门徒",哪些还只是镜花水月。
一、逻辑起点:不是所有的"降级"都是坏生意
日本下行期,消费者行为发生了一次不可逆的迁移:从"追求品质和品牌",转向"追求性价比、便利性和省时"。
这不是简单的消费萎缩,而是需求结构的重组。有人退出高端市场,就有人在平价市场把份额吃光。六个赛道,正是卡位在这次迁移的六条主线上。理解这一点,是理解后面所有案例的钥匙。
二、预制菜:最像样的中国门徒
日本代表是日冷(Nichirei)。1990年代营收约一千亿日元,到2020年代增长到约三千亿日元。在一个停滞的经济体里,这是相当体面的复合增速。
底层逻辑很朴素:经济不好,人少下馆子(省钱),但不愿花两小时做饭(省时)。预制菜两端通吃。
中国对标里,安井食品(603345)从火锅料龙头正转型为预制菜平台型公司,渠道力是行业里最强的;千味央厨(001215)卡位B端定制,直连百胜、海底捞等大客户;味知香(605089)守着江浙沪的C端半成品菜;广州酒家(603043)带着广式品类做延伸。
但要泼一盆冷水:中国预制菜CR5不到百分之五,高度分散。到现在为止,A股还没有一只真正的"中国版日冷"。安井是最接近的那个,但也仅仅是"接近"。
三、平价零售:百元店的降维打击
日本代表是大创产业(Daiso),一百日元统一定价,SKU超过七万个。同赛道的Seria,1990到2020年股价涨幅超过二十倍。
逻辑同样朴素:经济下行,人对价格极度敏感,但不愿牺牲设计感。百元店用极致供应链,把"便宜不劣质"变成现实。
中国对标里,名创优品(9876.HK)是最纯正的门徒,靠IP联名把溢价做出来;拼多多(PDD)是线上版百元店。A股在这一赛道缺位,但平价消费主题值得持续跟踪。
四、便利店:社区里的基础设施
日本代表是7-Eleven日本,三十年约八倍股,全家、罗森同样亮眼。
逻辑在于叠加效应:鲜食便当替代贵价餐馆,再叠加水电缴费、快递代收、ATM取款,便利店成了社区基础设施。年轻人从"计划性采购"变成"即时性购买"。
中国对标里,红旗连锁(002697)是西南区域龙头,约三千七百家店,盈利稳定、分红慷慨,是A股唯一的规模化便利店纯正标的。美宜佳门店数更多,但还没有上市。
五、平价家居:三十倍股的诞生地
日本代表是Nitori(宜得利),三十年股价涨幅超过三十倍——六个赛道里最猛的一支。它用统一样式、规模采购、自建物流,比宜家便宜三成,还顺手做成了一站式购物。
中国对标里,顾家家居(600326)是最接近"中国版Nitori"的——多品类、一站式、有品牌。欧派家居(603833)、索菲亚(002572)在定制家居里卡位。但三者都受地产周期压制,得等地产企稳再进。
六、宅配送与二手:两个暂时缺位的赛道
宅配送(生鲜电商)日本有Oisix、Cookpad,中国对应叮咚买菜、盒马,但A股没有纯正标的,且前置仓商业模式至今没有完全跑通。
二手经济日本有BookOff、Second Street,市场规模从两千亿日元长到一点五万亿日元;中国对应万物新生、闲鱼,但A股同样缺位,万物新生还在亏损。这两个赛道,目前更适合观察,而非下注。
七、给中国投资者的三句话
第一,日本的经验能抄,但不能照抄。中国消费分层比日本复杂——一线在升级、三四线在降级,同一片国土上是两场不同的战争。
第二,中国的电商渗透率远高过日本当年,线下零售面对的线上替代压力,比日本同行凶得多。同样是"黄金赛道",在中国的形态会不一样。
第三,如果真要下注这条主线,权重控制在组合的百分之十到十五足矣。安井做核心仓位,名创优品(港股)做卫星,红旗连锁做防御底仓,顾家等地产拐点。这不是All in的叙事,是"消费降级主题"的叙事。
尾声
三十年前,日本人以为自己失去的是增长。后来才看明白,他们真正失去的,是盲目相信"永远涨"的勇气。而那六个赛道里的赢家,恰恰是在所有人悲观的时候,把生意做回了生意本身——便宜、好用、省时间。
今天的中国,正处在类似的分歧点上。悲观者看到的是人口和地产;乐观者应该看到的,是那六门穿越周期的生意里,哪些已经长出了中国的门徒。
潮水退去之后,裸泳的会暴露,但踩在石头上的人,反而站得更稳。
$蜜雪集团(02097)$ $尚品宅配(SZ300616)$ $味知香(SH605089)$
转,大家都知道我国的短视频算法独步全球,那么国外真的是学不会吗?
这个我几年前跟做这类算法的大佬聊过,他的意思是,这种东西不存在壁垒。很简单的道理,这些年谷歌和MATA都在高薪招聘国内的算法工程师,很多就是字节离职的,其中不乏级别很高的。MATA的有些算法团队几乎清一色华人。
那为啥他们不行呢?
那个大佬的意思是,他们也行,但是迭代太慢了,国内几乎不断地添加新组件和功能上去,哪怕谷歌他们一直从国内招聘算法工程师,但是一直差我们一个身位,这也就导致他们的产品一直差TT那么一截。此外TT先发优势,用户数也多,这种规模优势几乎是压倒性的。
这其实也是国内的一个大杀器,国内几乎在所有领域迭代都比海外产品快得多,可能是太卷的缘故。同时具有规模优势。
当然了,还有一个原因,就是中国软件的易用性,整体要比国外的强一档,做的都特别细致,毛病也有,就是占用空间普遍比较大。
一:Meta:从"掉队"到"逆袭"的完整样本
$Meta(META)$ 的路径最有说服力,因为它完整经历了"掉队 → 重金投入 → 产出 → 股价兑现"的全过程:
2025 年 Llama 4 失利,被 DeepSeek V3 超越
2025 年中投资 145 亿美元引入 Scale AI 创始人 Alexandr Wang,成立超级智能实验室(MSL)
2026 年 4 月发布 Muse Spark(44 分)→ 7 月 Muse Spark 1.1(53 分)→ 8 月 1.2(57 分)→ 9 月 1.3(62 分),5 个月模型能力质的飞跃
9 月 8 日发布 Muse 智能体,上线 12 天下载超 280 万,登顶美区 App Store 免费榜
股价从 6 月低点 $540 涨至 9 月 $777,+44%
二:Muse 的成功会刺激全行业加码
大模型竞争是典型的"囚徒困境"——任何一家公司单独减速,都会被竞争对手杀死。Meta 的 Muse 成功,恰恰证明了"生态 + 模型"的飞轮效应:
Meta 用 30 亿+ 用户的分发网络,把模型能力瞬间放大为现象级产品
这给 OpenAI、Anthropic、谷歌、微软都传递了明确信号:不追前沿,就会被拥有分发优势的对手碾压
因此,Muse 的成功不是竞争的终点,而是新一轮军备竞赛的起点。OpenAI 上调 2030 年前算力支出至 7500 亿美元,xAI + OpenAI 两家年均算力需求接近 4000 亿美元,就是最直接的证据。
三:Muse 是 Agent 模式,利好算力硬件
Muse 是海外首个规模化落地的消费级个人 Agent(双智能体架构 + Secure VM 独立云电脑,跨应用自主执行任务)。
关键逻辑在于:
Chatbot 是"按次消费"(问一句答一句),Agent 是"按需持续消耗"(7×24 多步自主运行)。一个 Agent 完成完整工作流的 token 消耗是单次问答的数十倍甚至上百倍。这使算力需求从"线性增长"切换到"指数增长"。
配套环节增速更高,.比如光
游本昌女儿透露最后时刻:“没有任何病痛 睡着就去了”。 价值缠绕的视频
大概知道这次会涉及哪些行业和公司了 价值缠绕的视频
从924当天算起,沪深300上涨40%;但如果从国庆节后再开始统计,涨幅就不到1%。换句话说,只要错过了924那一周的行情,这两年等于没涨
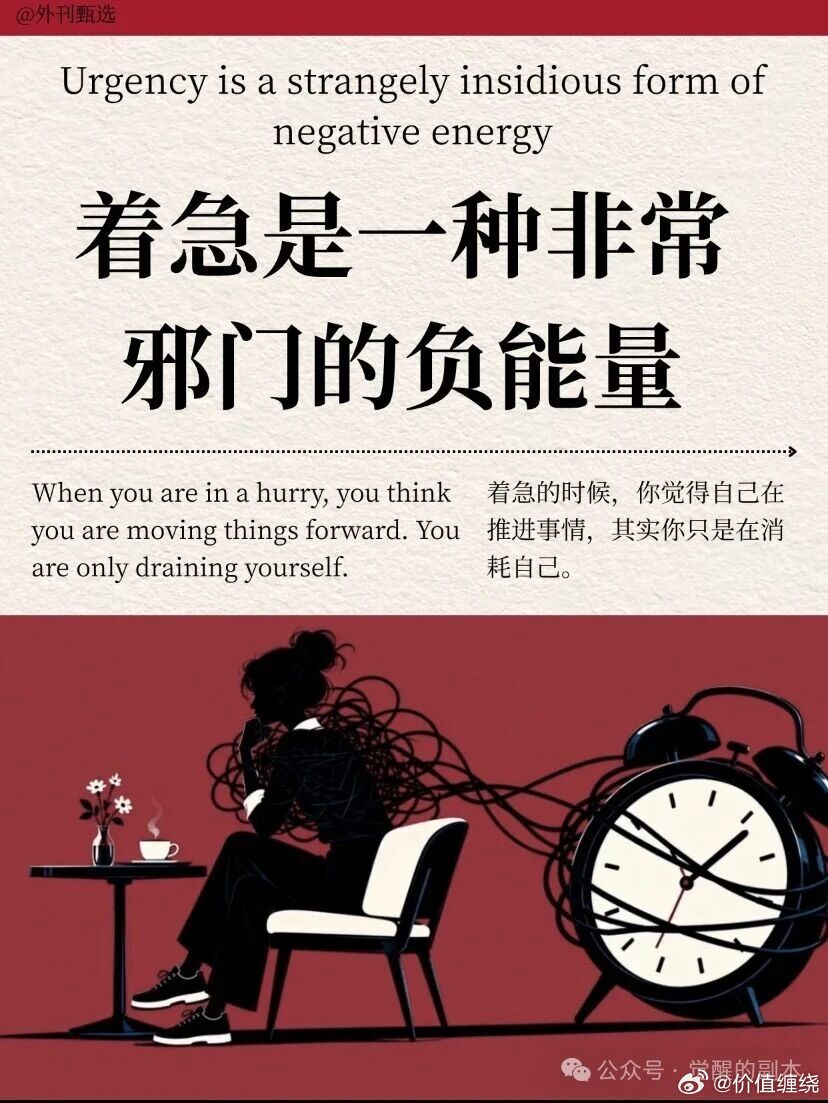
外刊精选 | 着急是一种非常邪门的负能量
着急的时候,你觉得是在推进事情,其实是在消耗自己。
摘自《外刊精选 |着急是一种非常邪门的负能量 》
月圆人不圆,何以言中秋?
少时满心向往,如今再无往日期盼。
小时候的中秋,是团圆,是热闹,是家人的陪伴,是满心的欢喜。
长大后的中秋,是奔波,是牵挂,是身不由己,是远在他乡。
历经世事方才懂得,不是所有的思念,都能换来如期相见。很多牵挂只能放在心里,很多团圆,只能遥遥相望。
生活有太多迫不得已,有些心酸,只能自己默默咽下。
转,cro这个板块,
在上周低位开始上涨的时候,
我就发帖讲了cro走的是波段主升,而非全面主升浪。
这是技术图形结构决定的。
昨晚我也发帖说了节前涨幅较大的板块和品种,也提到了cro,该高抛的高抛,该止盈的止盈,
是因为cro这个波段主升已经到了末期,
该进行技术性调整了,
今天这个板块也明显的铺开了调整,
cro这个板块我给的最好预期是先走一轮波段主升浪(小主升浪),然后后面再走全面逼空主升浪大行情。但两段主升浪之间,会用技术性调整做衔接。
这些都是我昨天还是前天发帖的原话。
也就是说,cro板块在我看来,最好的预期走势,也是我认为较为合理的走势,就应该是先走一轮小主升浪(波段主升),然后铺开技术性调整,再然后起爆全面主升浪。
今天的走势来看,应该就是在衔接技术性调整。个人预估的技术性调整时间是1-2周或者5-10个交易日左右。再然后就要关注是否再次放量暴涨,如果再次放量暴涨,大概率就是起爆全面主升浪逼空主升浪行情。
主升浪之前的调整结构是什么样的,主升浪之前的调整期是什么走势,其实非常重要。不同的走势,带给后市的预期是不一样的。
还是以cro为例,这个板块在8.18-9.11日之间的技术性调整,这种调整结构,带给后市的预期就是后面最可能衔接的是波段主升浪或小主升浪,而非全面逼空暴涨主升浪。实际走势来看,也确实如此,9.11日之后至今的这波上涨就是波段主升或小主升行情。
接下来衔接的新一轮技术性调整,调整期的走势结构也是相当重要,如果调整结构是强势调整,是顶多回踩10日线或20日线,不进行向下的大角度的深度回调,那么调整期结束后,衔接的主升浪是逼空主升浪大行情的概率就会大大增加。
转,股市这个地方,
业绩好的板块会主升浪,
景气度好的板块会主升浪,
但业绩差的板块也有主升浪的时候,
景气度差的板块也有主升浪的时候,
任何板块都有走主升浪的时候,
另外,股市这个地方啊,
业绩好的板块,不一定在当时当刻当前先走主升浪。
景气度好的板块,也不一定在当时当刻当前先走主升浪,
业绩差,景气度差的板块,没有业绩的板块,炒概念的板块,也可能在当时当刻当前先走主升浪。
也就是说,股市这个地方啊,任何性质的板块,都可能先走主升浪,也都可能先走主跌浪,先走调整浪。
诚然,基本面好的,业绩好的,景气度高的的板块,主升浪更扎实,上涨是实心的,不是虚着的,飘浮的。而且主升浪更容易出现机构抱团的大行情。
但股市这个地方,确实任何性质的板块都可能迎来自己的主升浪,都可能在当时当刻当前先走主升浪。
所以,我筛选方向的时候,一般不是先看基本面、景气度、业绩这些基本派信息。而是先看技术图形、量价关系和重要节点的共振表现。
通过这些方式进行筛选,先把最可能先走主升浪的板块范围缩小到几个板块,然后通过研报、产业消息、财报、政策消息等方式研究这些板块和跟踪这些板块的走势,最终市场会用真金白银的方式筛选出走主升浪的板块,市场筛选出来后跟随参与
评论 0