 决战时空
4 条动态
岁月沉淀,世人奔忙,望月怀远,心即是乡。中秋快乐。
正文
市场中长期趋势的方向。无头苍蝇!如果你不知道市场中长期真正的方向,这市场短期震荡的让人吐,且像无头的苍蝇一样。我那句目前市场在趋势中的位置那个字母,才是指路明灯。不至于迷失在过程里,那已经是几个月以后的事了。再有别动不动喊踏空,吃一百次亏还侥幸。短期让你见证一下技术分析3.0 xy必杀模式的威力,这还只是30分钟周期的。
今日im主连大跌2.56%,中证1000股指期货,跌下来你才知道昨天是高位,我周一预测的有点用。这市场不只做多可以赚钱。我既不是多头,也不是空头,就是滑头。
9.24 日 为什么昨晚美三年期国债收益率涨幅最大?不是杞人忧天,是未雨绸缪。昨晚 美债收益率全线如 2年 ,10年 ,30年 大幅飙升,而涨幅最大的是三年期美债收益率,3年美债主要买家是对冲基金与资管机构,表象上是3年期国债拍卖供给冲击导致的,更核心的不是这个,这是细节,外行人看的是热闹。
一)ai与美债。3年美债 9.19日 我写了未来投资最重要的事,部分原文如下:“
ai与美债现在还是共生关系,哪天翻脸不认人,就是天敌,就是衰退,这个是未来投资最最要的事,就是防范这个,不是之一,是唯一。而且几乎不可避免要发生。技术分析3.0 看见未来,确保你能届时全身而退。” 而恰恰是3年期美债与ai最强相关。不是杞人忧天,是未雨绸缪。
二)衰退?何时? v+里 最近两期视频我讲了宏观未来最差场景是什么样子?昨晚美债,美股,美元 ,黄金,原油,走势是缩小版,精华版。前些天也出现过一次。若持续就是大型灾难现场。要防的就是这个。现在纳斯达克与美债正在双向奔赴那个时点。
三 )回答评论区一个问题,有人问我本周一9.21日 早上我文章说“ 本周 关注 9.23日中午附近,预计相对高位;这个时间后有个短期最强指数用技术分析3.0看会走弱”是哪个指数? V+里 9.21日 早上我直接说了是 im主连,中证1000股指期货。
提示 一般你看我对行情的分析文章,一般看每周一早上的就行了,一般一句话能直说到要害。其他的时间基本在扯淡。
 咸人丙
2 条动态
《七律·中秋归乡感怀》
携风伴月返家园,满目山河半改颜。
岁月暗侵沙岸退,清流几度易河滩。
犹思赤足追牛背,难忘横笛弄柳烟。
最是双亲堂上坐,且将往事化樽前。
祝真诚相伴的朋友们中秋愉快,阖家幸福。
历史的回音
sox如料短期调整,没有别的,是自己撞到了自己历史的回音壁。完成了向上反弹的第二次次序对应。8.17号是第一次,碰到了另一个自己的历史回音。由于深度耦合的产业相关性,大a 18号见顶。
ai硬科技的节奏,关键抓住它。在我这里,一目了然。
 lymdz股市预测
2 条动态
昨天的大跌把很多人都跌懵了。从月度预测图看,不论是时间还是空间都在预测范围内
引用:@lymdz股市预测:我发表了头条文章:《2026年8月份预测回顾和9月份预测及应对策略》
头条文章全文(阅读数:13423):
2026年8月份预测回顾和9月份预测及应对策略
2026年8月份预测回顾和9月份预测及应对策略
8月预测完全正确,没有一句废话。7月延续到8月,从7月30日确认低点,到8月19日指出继续按月度预测走,再到8月25日确认低点,8月整体涨跌节奏拿捏得死死的。 看我7月、8月预测的博友都避开了下跌,还抄了底,大幅跑赢大盘。 我说了8月份重要,8月预测图公开,隐去部分内容。
9月份预测及应对策略已出。年度预测跟踪9月1日已经单独发送年度V+用户。订阅年度V+用户同时享有全年每个月V+用户权益。
附图:8月预测图、8月预测回顾、9月份预测及应对策略。
以下内容仅V+可见。
以下内容仅V+会员可见
8月预测目标4150,因各板块分化,半导体也未形成分时共振没能带动大盘有力度反弹,故未能上冲4150目标。
9月整体呈现反弹后高位震荡形态。板块将继续分化,有的将创反弹新高,有的反弹后创新低,大盘呈现高位窄幅震荡,空间在3850-4050之间。
个股还是以原来抄底板块和个股为主,设定止赢,采取跟随策略。
目前看黄金、有色、化工、煤炭资源类和药、农业、养殖吃的一类表现较强。
赞 1
今天没啥可说的,节前综合症,调整。
 陈同辉-宏观策略
5 条动态
美股收盘报告:2026年9月24日(周四,美东)
赞 1
严格来说,这根本不属于回购,不仅没有增厚股东每股价值,后续股权激励的成本由股东承担。
引用:@蓝鲸新闻:#中际旭创完成50亿元股份回购# 【中际旭创:完成50亿元股份回购】
9月24日,中际旭创(300308.SZ)公告称,公司于2026年8月31日审议通过回购方案,拟以自有资金或自筹资金回购股份用于股权激励或员工持股计划。截至9月23日,公司累计回购565.31万股,占总股本0.48%,成交总额49.97亿元,回购方案已实施完 ...铺开
A股大盘日报 · 2026-09-24(周四)收盘
赞 3
美股收盘报告:2026年9月23日
赞 6
J.P. Morgan
亚洲太平洋股票研究
2026年9月22日
PCB、CCL 与ABF
Prismark 专家电话会议要点
赞 7
 lemon1688
1 条动态
财联社9月24日讯(编辑 李莹)美东时间周三,美股三大指数集体收跌。
①美债收益率大幅上行,10年期美债收益率升至2007年来最高水平;
②美联储巴尔释放鹰派信号,市场对美联储10月加息押注升至七成;
③Meta旗下AI智能体Muse持续发酵,冲击"中间商"模式,在线旅游股重挫;
④市场传闻:台积电将于2027年1月上调晶圆代工价格3%至6%。
 指尖上的缠浪
1 条动态
又逢924,话说一辈子投资生涯,能遇见几次 924 级别的行情。
924 行情属于政策 + 估值底部 + 流动性三重共振的史诗级反转行情,对标 A 股历史上 519、05‑07、14‑15 这一类级别,是数年一遇的时代区间。
A 股历史上同等级别的大行情回顾
1999 年 5・19 行情:政策托底,科技股爆发,短期指数暴力拉升,属于政策驱动反转牛
2005‑2007 股权分置大牛市:制度改革 + 经济高增长,全市场超级大牛市
2014‑2015 改革杠杆牛:改革预期、流动性宽松,全面普涨
2024‑9‑24 行情:多部委联合政策组合拳,市场极度悲观底部,流动性释放,短时间量级爆炸,反转级行情
从历史看,这种级别的完整大行情,A 股大致 10 年才会出现一轮。
放在个人投资生涯看
一个人的有效投资时间,大多是25‑65 岁,约 40 年交易周期:
按 10 年一轮史诗级大行情算,理论一生也就 3‑4 次这种级别区间。
年轻时本金少、认知不足,来了行情看不懂、不敢重仓,容易错过第一轮和第二轮。
人过中年难免忙碌,有些行情你身在市场,但在熊市被深度套牢,底部已经没有子弹,行情启动时往往是市场最绝望的时候,反弹减亏,中途离场,牛市还没来就已经退出市场,也就错过了第三轮和第四轮。
现实中绝大多数投资者,真正完整吃到一轮完整史诗级大牛市,往往也就 1次。
924行情是馈赠,你曾身在其中,曾经享受,无论赚多赚少,至少曾经拥有。也给你更深刻的启示:真正拉开差距,不是年年赚钱,而是——大级别机会出现的时候,你在场、有仓位、拿得住;熊市活下来保存本金。
周天王也说: “人生发财靠康波”:人的一生,重大财富区间就那么寥寥几次,抓住 1‑2 次就足以改变账户层级,其余时间重在防守与等待。#上证指数# #股票财经#a股924行情两周年##924行情#
 biaogj
3 条动态
(无新动态)
祝大家中秋节快乐!
biaogj2026-9-25
月黑风高夜,小镇黑马河,聚焦敢打必胜!
量度的精度与时空的裂缝!感恩先生的启迪!
引用:@百年一人:视角,思想!我说过,窗帘背后有什么不取决于智商,取决于视角!到窗帘背后看一下就行了!很多年前,北京大雪,飞机航班取消。好多人,换乘高铁!高铁上比较适合大家交流!其中有个画家,大谈他的画,据他说,他的画很贵,按尺卖的!有一副挂在了人民大会堂里面!那画面非常奇特震撼,却又很自然,天然 ...铺开
赞 38
 价值缠绕
16 条动态
大概知道这次会涉及哪些行业和公司了 价值缠绕的视频
从924当天算起,沪深300上涨40%;但如果从国庆节后再开始统计,涨幅就不到1%。换句话说,只要错过了924那一周的行情,这两年等于没涨
赞 4
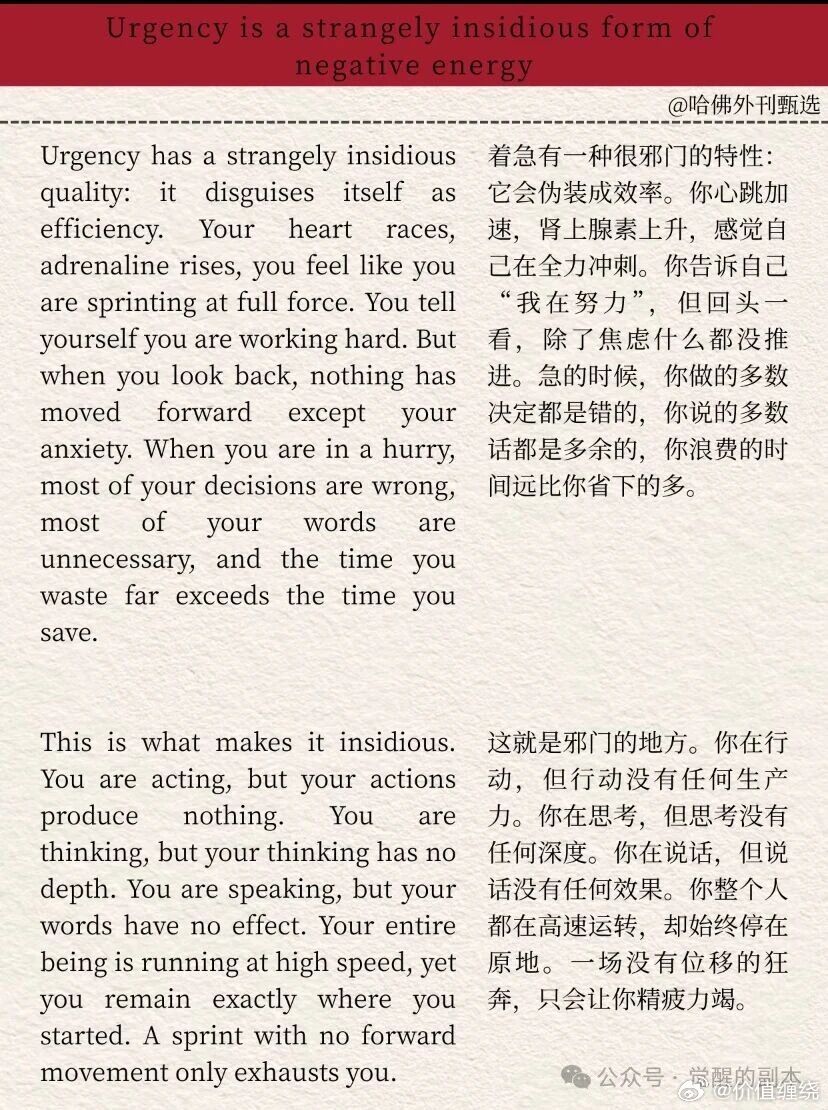
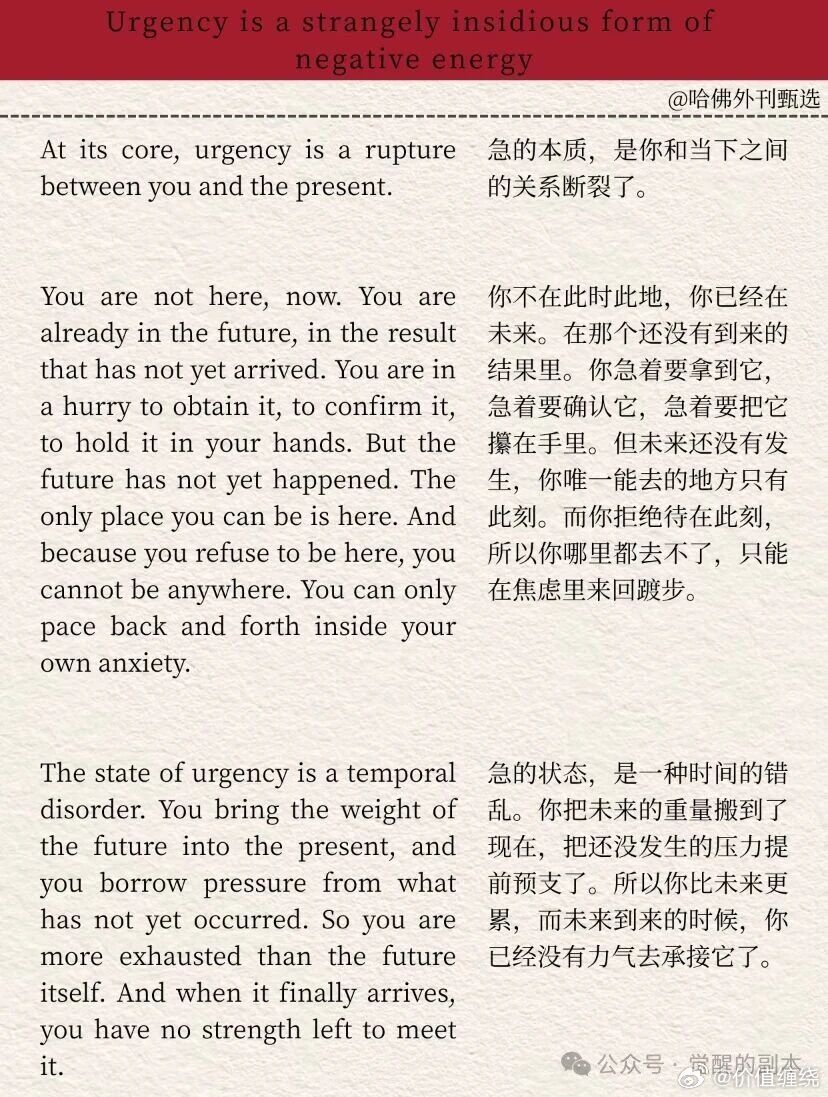
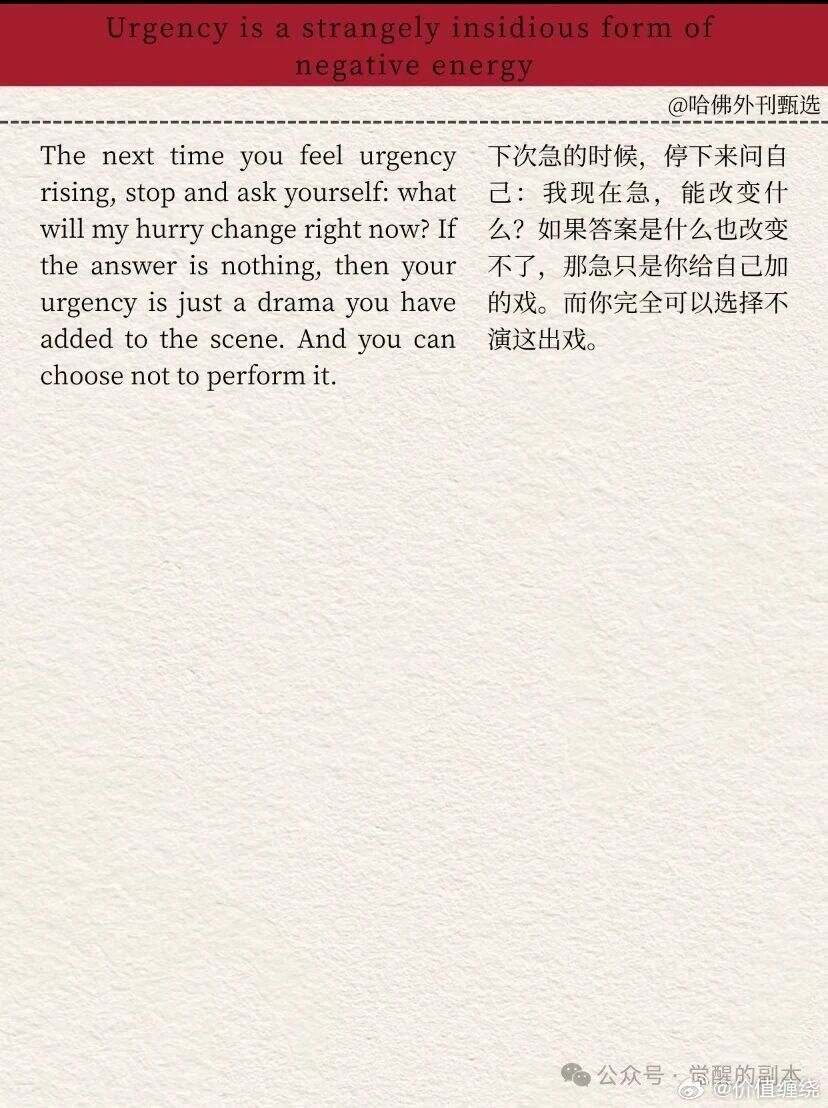
外刊精选 | 着急是一种非常邪门的负能量
着急的时候,你觉得是在推进事情,其实是在消耗自己。
摘自《外刊精选 |着急是一种非常邪门的负能量 》
月圆人不圆,何以言中秋?
少时满心向往,如今再无往日期盼。
小时候的中秋,是团圆,是热闹,是家人的陪伴,是满心的欢喜。
长大后的中秋,是奔波,是牵挂,是身不由己,是远在他乡。
历经世事方才懂得,不是所有的思念,都能换来如期相见。很多牵挂只能放在心里,很多团圆,只能遥遥相望。
生活有太多迫不得已,有些心酸,只能自己默默咽下。
转,cro这个板块,
在上周低位开始上涨的时候,
我就发帖讲了cro走的是波段主升,而非全面主升浪。
这是技术图形结构决定的。
昨晚我也发帖说了节前涨幅较大的板块和品种,也提到了cro,该高抛的高抛,该止盈的止盈,
是因为cro这个波段主升已经到了末期,
该进行技术性调整了,
今天这个板块也明显的铺开了调整,
cro这个板块我给的最好预期是先走一轮波段主升浪(小主升浪),然后后面再走全面逼空主升浪大行情。但两段主升浪之间,会用技术性调整做衔接。
这些都是我昨天还是前天发帖的原话。
也就是说,cro板块在我看来,最好的预期走势,也是我认为较为合理的走势,就应该是先走一轮小主升浪(波段主升),然后铺开技术性调整,再然后起爆全面主升浪。
今天的走势来看,应该就是在衔接技术性调整。个人预估的技术性调整时间是1-2周或者5-10个交易日左右。再然后就要关注是否再次放量暴涨,如果再次放量暴涨,大概率就是起爆全面主升浪逼空主升浪行情。
主升浪之前的调整结构是什么样的,主升浪之前的调整期是什么走势,其实非常重要。不同的走势,带给后市的预期是不一样的。
还是以cro为例,这个板块在8.18-9.11日之间的技术性调整,这种调整结构,带给后市的预期就是后面最可能衔接的是波段主升浪或小主升浪,而非全面逼空暴涨主升浪。实际走势来看,也确实如此,9.11日之后至今的这波上涨就是波段主升或小主升行情。
接下来衔接的新一轮技术性调整,调整期的走势结构也是相当重要,如果调整结构是强势调整,是顶多回踩10日线或20日线,不进行向下的大角度的深度回调,那么调整期结束后,衔接的主升浪是逼空主升浪大行情的概率就会大大增加。
转,股市这个地方,
业绩好的板块会主升浪,
景气度好的板块会主升浪,
但业绩差的板块也有主升浪的时候,
景气度差的板块也有主升浪的时候,
任何板块都有走主升浪的时候,
另外,股市这个地方啊,
业绩好的板块,不一定在当时当刻当前先走主升浪。
景气度好的板块,也不一定在当时当刻当前先走主升浪,
业绩差,景气度差的板块,没有业绩的板块,炒概念的板块,也可能在当时当刻当前先走主升浪。
也就是说,股市这个地方啊,任何性质的板块,都可能先走主升浪,也都可能先走主跌浪,先走调整浪。
诚然,基本面好的,业绩好的,景气度高的的板块,主升浪更扎实,上涨是实心的,不是虚着的,飘浮的。而且主升浪更容易出现机构抱团的大行情。
但股市这个地方,确实任何性质的板块都可能迎来自己的主升浪,都可能在当时当刻当前先走主升浪。
所以,我筛选方向的时候,一般不是先看基本面、景气度、业绩这些基本派信息。而是先看技术图形、量价关系和重要节点的共振表现。
通过这些方式进行筛选,先把最可能先走主升浪的板块范围缩小到几个板块,然后通过研报、产业消息、财报、政策消息等方式研究这些板块和跟踪这些板块的走势,最终市场会用真金白银的方式筛选出走主升浪的板块,市场筛选出来后跟随参与
为什么灵魂非要让你经历众叛亲离,才能学会爱自己? 价值缠绕的视频
巴菲特总说别人接受不了慢慢变富,这倒是确实是现实,不过只能说是一半的现实。
巴菲特其实也不是慢慢变富的,大家稍微查一下就知道,他早年是个短线玩家,很快就发财了(当然不是后来那种世界级巨富),然后用短线赚到的钱去投资低风险持续增长的赛道。
其实很多炒股的人都知道每年10%的门道,但是他们就是缺那笔巨大的初始资金,毕竟你有5万块,7年翻倍,可能得到老了才能有点钱,这对大多数人来说确实有点离谱,所以大家选择去投机赚快钱,然后就赔了。
炒股是反人性的,大盘还想再杀出量来,真是想起大明王朝那句话,再苦一苦百姓,大鱼不管在什么行情都想着怎么吃小鱼,小鱼吃虾米,聪明的投资者已经意识到了,就是这样一层层吃下去,庄家通吃,我们避免自己是食物链底端,这种行情能干嘛呢,可以看书学习,喝茶听歌,打游戏娱乐都可以,不被情绪影响的可以看看节假日都会涨哪些题材板块,大的还是小的,然后对照往年,找出来普遍性规律,下次是不是可以参与一些。
分享图片
赞 21
低吸
赞 18
好机会出现了,买入
赞 28
如果你觉得自己没有人脉,一定不要焦虑,不仅几乎所有普通人没人脉,哪怕那些混的很不错的,也是没啥人脉,尤其事业不太行的时候。
上班那群人,除非销售,跟同事几乎都是点头之交,一离职就几乎不联系了。将来真碰上点啥事,基本上还是得靠父母和兄妹,少数靠老同学(一般是初高中的居多,很多人结婚也是找初高中老同学)。
这里边人脉最差的,就是码农这个领域,上午的文章聊到了,码农们天生清高,不太愿意主动跟别人交往,可能十年职场,混一两个朋友都难。相对来说好一些的是土木老哥,可能经常一起去洗脚多少有点感情。
转,去年11月底的时候,算力和商业航天与大盘共振走强,一开始这两个板块并驾齐驱,后面开始拉开距离,商业航天明显更强,上涨阻力更小,最后是商业航天走出了大行情。算力走的是反弹行情。
去年12月中下旬时候,金属资源与大盘共振走强,然后金属资源越走越强,与商业航天并驾齐驱,市场走成了双主线格局。
也就是说,一开始是算力、商业航天并驾齐驱,然后商业航天冲出来了,再然后半路杀出了金属资源。
最终形成了商业航天、金属资源的双主线主升浪大行情格局。而算力,在这个周期里走的是反弹行情。虽然算力这轮反弹行情表现也不差,也不错,但与商业航天、金属资源的行情完全比不了。商业航天、金属资源都是主升浪大行情,是上涨最凶猛的行情。
随着英伟达GB300机柜预计于2026年起大量出货,单机柜功耗已攀升至风冷无法承载的水平。"东数西算"工程对PUE提出硬性要求——液冷PUE可降至1.15以下,相比传统风冷节能效果显著。液冷已成为新建数据中心的刚性门槛。2025年中国液冷数据中心市场规模已达159.8亿元,同比增长45.2%。
未来三年市场将进入加速放量阶段,市场规模将从2026年的232.5亿元增长至2028年的470.4亿元,实现翻倍以上增长。2025年全球液冷服务器市场规模已突破87亿美元,较上年增长约62.3%,其中中国以42.9%的份额成为最大的单一市场。
碳化硅行业调研记要
1、碳化硅行业核心结论与基础概况
碳化硅行业当前正处于成长曲线斜率最陡峭的中段,正从性能替代迈向规模放量,核心结论包括四点:
1)产业竞争本质是成本曲线与良率曲线的竞争,大尺寸化和规模化是当前最确定的产业趋势;
2) 新能源车仍是第一大下游,AI相关应用增速更快、弹性更大,需求结构正走向多点开花;
3)全球竞争格局已从海外龙头主导演变为多极竞逐、中国崛起,中国衬底厂商在6英寸规模化及8英寸切换中已跻身第一梯队;
4)行业目前正经历第一轮出清,具备技术纵深、成本控制、高质量量产能力的企业将穿越周期,分享长期红利。
材料本质与分类:碳化硅是第三代半导体中产业化程度最高的核心材料,物理性能全面突破硅材料边界,禁带宽度为硅的3倍,临界击穿场强为硅的10倍,热导率为硅的3倍,上述优势可转化为四大系统层面优势:电能转换损耗更低、器件体积更小、散热需求更少、系统功率密度更高,因此在高压高频高温场景中逐步替代硅基器件;低压低频、对成本更敏感的场景仍以硅材料为主,二者呈互补关系。
碳化硅衬底分为两类:导电型衬底主要用于制造二极管、MOSFET等功率器件,下游覆盖新能源车、光伏、储能;半绝缘型衬底主要用于制造射频器件,服务5G、6G基站及雷达。两类衬底底层技术基本一致,仅外延等后段工艺存在差异,多数厂商均布局双路线。
·产业发展历程:碳化硅产业发展关键节点如下:1824年实现人工合成,1885年制备出小尺寸晶体但未实现半导体化,仅能用作磨料、耐火材料;1955年飞利浦实验室推出莱利法,首次生长出具备一定尺寸和纯度的碳化硅,开启半导体化进程;1978年奠定当前主流PVT法工艺基础;1987年科锐成立,1991年推出全球首片商用碳化硅衬底,2001年英飞凌推出全球首款商用碳化硅二极管,2010年前后罗姆、科锐相继实现碳化硅MOSFET量产;2018年特斯拉Model 3在主驱逆变器中采用碳化硅功率器件,客观上加速行业爆发;2020年以来新能源车、光伏等新能源板块发展,2022年后ChatGPT带动AI产业发展,碳化硅进入历史级扩产周期。
碳化硅产业化进程漫长,核心制约为晶体生长制备环节的工程难度,这也决定了衬底环节高成本、高壁垒的属性。
2、碳化硅产业链壁垒与降本路径
·产业链核心环节壁垒:碳化硅产业链涵盖衬底、外延、器件、终端应用四大环节,其中衬底是产业链核心技术制高点,占下游器件成本约50%。衬底制备属于多学科交叉的复杂工艺体系,包含原料合成、晶体生长、精定加工、切割、研磨、抛光、检测、清洗七大环节,其中晶体生长是难度最高的核心环节,原料合成也较为关键,后段工艺路线与硅材料较为相似。
衬底环节的高护城河由五大核心难点构筑:一是生长过程缺陷控制难度大;二是粉料合成难度高,原材料杂质会直接影响最终晶体的纯度与电学性能;三是加工难度大,碳化硅为高硬度脆性材料,后段切割、研磨、抛光过程易出现崩裂;四是扩径难度大,尺寸越大对温度分布均匀性、热应力管理的要求越高,生长良率越低;五是一致性难度高,属于半导体材料品类的共性难题。
·厂商模式与降本主线:当前衬底生产厂商主要有两类长期并存的经营模式:一是IDM全产业链布局模式,覆盖衬底、外延、器件全环节,欧美厂商更倾向该模式;二是专业分工模式,仅专注于衬底生产,国内多数厂商采用该模式。碳化硅衬底核心降本主线为大尺寸化,尺寸越大可切出的芯片数量越多,理论成本越低。
当前6英寸衬底是市场主流,8英寸衬底正快速起量,12英寸衬底已处于研发阶段,预计2030年8英寸衬底出货占比达35%。大尺寸化进程中率先实现技术突破的企业具备显著先发优势,下游产品验证周期为6-12个月,存在一定时间滞后性。
3、碳化硅市场空间与需求结构
整体市场规模与渗透率:全球碳化硅功率器件目前处于替代硅等第一、二代半导体材料的黄金区间。2020年市场规模为66.4亿美元,2024年约为32亿美元,过去5年复合增长率超40%;预计2030年市场规模接近200亿美元,对应年复合增长率约35%。
渗透率维度,2020年碳化硅功率器件渗透率仅为1.4%,主流材料仍为硅;2024年渗透率提升至6.5%,预计2030年可达22.6%,当前行业已跨过商业化临界点,未来成长空间持续扩大。
传统下游应用情况:碳化硅功率器件传统下游应用覆盖多领域,核心增长逻辑如下:
1) 新能源车是第一大应用主力:2020-2024年碳化硅功率器件在新能源车领域的市场规模复合增速达65%,预计2024-2030年全球复合增速仍高达36%,2030年市场规模预计达150亿美元,对应渗透率将超50%;2024年该领域渗透率不足20%,增长核心驱动来自800伏高压平台从旗舰车型向中高端车型渗透、碳化硅成本持续下降,同时碳化硅在电机驱动、DCDC转换器、OBC等场景可显著降低能耗,与新能源车适配性极强。
2)光伏储能领域:碳化硅基逆变器可提升转换效率1%-3%,同时降低产品体积与重量,对光伏电站收益提升效果明显;2024年碳化硅器件在该领域渗透率不足10%,预计2030年可达20%。
3)其他传统领域:电网领域2024年碳化硅渗透率不足5%,预计2030年可达14.6%;轨道交通、家用电器等领域碳化硅功率器件也处于快速渗透阶段。
新兴下游应用情况:AI等新兴应用是碳化硅行业成长的第二曲线,对行业需求的拉动分为两条核心路径:
1)基础设施路径:AI数据中心电力需求爆发式增长,供电系统高密度化使得碳化硅功率器件成为刚需。数据显示,2025-2030年全球数据中心新增容量近100GW,2030年总容量预计达200GW,年复合增速为14%,届时全球数据中心年耗电量将占全球电力需求的3%,碳化硅可有效提升电力转换效率、降低散热成本,适配该场景需求。
2)终端创新路径:AI眼镜等新兴智能终端对光学、声学材料提出全新要求,碳化硅具备高折射率、高声学性能的物理属性,推动其在该领域渗透率快速提升,该赛道增速较高但当前市场体量相对较小。
新兴场景共性特征显著:增速快于传统下游,毛利率高于标准衬底,需求与全球AI资本开支深度绑定,对衬底规格的要求与传统功率市场存在明显差异,为衬底厂商提供了分层发展空间,可将半导体级产能之外的晶体产能向该类场景导流,在不冲击主力产品价格体系的同时提升全行业产能利用率。
4、碳化硅行业竞争格局
·全球竞争格局:全球碳化硅衬底市场集中度较高,前五大厂商市占率接近70%,其中Wolfspeed(前身是科锐)占23.5%,中国厂商天岳先进占16.7%,天科合达占11.3%,美国其他厂商占约10%,韩国SK厂商占6%。
当前中国厂商凭借成本优势和产能扩张持续抢占份额,欧美日韩厂商仍在高端市场占据主导地位,行业第一轮出清已推进较长时间,中国厂商竞争地位持续抬升。
海外龙头Wolfspeed发展历程是碳化硅产业史的缩影,其1987年设立,1991年推出全球首片碳化硅双用衬底,因扩张较为激进,2023、2024年行业进入下行期后陷入经营不善状态,2025年6月申请破产调整,该案例极具警示意义:在资本密集、周期波动的新兴产业中,技术领先不必然意味着财务安全,产能扩张节奏必须与行业需求曲线相匹配。
其他海外厂商中,Coherent、SK均依靠并购卡位衬底赛道:Coherent通过一系列并购扩张为光电元件供应商;SK前身为LG子公司,2017年被SK集团收购,2020年收购杜邦碳化硅晶圆业务后在美国扩产,是市场中较有力的竞争者。
·国内厂商格局:国内碳化硅衬底核心厂商为天岳先进、天科合达,已形成双龙头竞争格局。其中天岳先进已完成两地上市,是国内衬底龙头,仅聚焦衬底业务,与全球前十大功率器件制造商中超半数(约六七家)建立合作,目前6英寸衬底已实现大规模量产,8英寸产能处于在建阶段,12英寸衬底已研发成功,不仅在国内处于领先地位,在全球范围内卡位也较为靠前。
天科合达依托中科院物理研究所,研发实力较强,产业化进度稍落后于天岳先进,目前正在对接资本市场筹备上市。
·国内厂商竞争优势:国内衬底厂商具备体系性的三大核心竞争优势:
1)成本优势,是国内企业的核心竞争力;
2)市场优势,中国是全球最大的新能源汽车、光伏、储能的制造国与消费国,下游需求支撑充足,市场优势凸显;
3)迭代优势,国内研发端与海外厂商差距较小,整体处于快速追赶的状态。
5、碳化硅投资线索与风险提示
行业发展主线与企业筛选标准:碳化硅行业未来发展围绕三大核心主线,一是大尺寸进展,核心看8英寸良率提升及出货占比,这是形成成本代差的核心要素;二是降本渗透,需跟踪衬底价格下行节奏、头部厂商盈利认知,该指标是企业穿越周期的生死线,此前一轮行业周期下行已导致部分主体出清;三是新场景拓展,AI是最核心的需求弹性边际增量。
能够穿越行业周期的企业需具备三大核心能力:技术纵深、成本控制能力、高质量量产能力,其中成本控制是中国企业的核心竞争力,同时客户绑定也是重要考量维度,目前国内衬底厂商已经渗透进入欧美一线功率器件厂商供应链,技术实力不输海外头部企业。
一二级投资者关注要点:碳化硅行业已完成0到1的技术验证,2020年之前该阶段已获得市场普遍认知,2020年到2030年行业处于从1到10的规模放量、渗透率快速提升阶段,目前正处于从初步成长期进入中段快速放量期的关键节点。
在能源变革、AI双引擎驱动下,碳化硅有望从单一半导体材料转向平台型功能材料,短期价格竞争、产能出清是行业发展的必经阶段,并非产业进入成熟期甚至衰退期的标志,抓住成本曲线、良率曲线的优质企业将充分享受行业渗透率快速提升的长期红利。
不同类型投资者关注重点有所不同:一级投资者重点关注团队技术积累(覆盖热场粉料合成、缺陷控制等技术壁垒维度)、车规级客户认证进度;二级投资者重点跟踪8英寸出货占比、单位成本下降速率、AI下游应用进展、功率器件客户端订单落地情况。
行业风险提示:碳化硅行业核心风险包括五大类:
1)下游需求不及预期:电动车是行业最大下游,若电动车销量持续放缓、光伏储能装机不及预期,将直接影响碳化硅产业出货量增长;
2)技术进步不及预期:当前6英寸仍是行业主流,若8英寸技术渗透进度偏慢,将构成行业发展风险;
3)行业竞争加剧,该风险在上一轮行业周期中已经有所体现;
4)国际贸易及地缘政治风险,将从供应链层面影响行业发展;
5)新兴应用产业化不及预期:若AI产业发展不及预期,将对碳化硅渗透率提升造成较大负面影响。
评论 0